
Markt für Flexible Verpackungen: Größe, Trends & Prognose 2034
Marktgröße und Prognose für flexible Verpackungen (2021 - 2034), globaler und regionaler Marktanteil, Trend- und Wachstumschancenanalyse. Berichtsabdeckung: Nach Material (Kunststoffe, Papier, Aluminiumfolien und Sonstige), Produkttyp (Beutel, Säcke, Folien und Verpackungen und Sonstige) und Anwendung (Lebensmittel und Getränke, Medizin und Pharmazie, Körperpflege und Kosmetik, Industrie und Sonstige).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004515
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 26, 2026


Marktgröße 2025
207,40 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
310,73 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,6 %
Wachstumsrate
Adressierbarer Markt
2.353,06 Mrd. US-Dollar
(2026–2034)
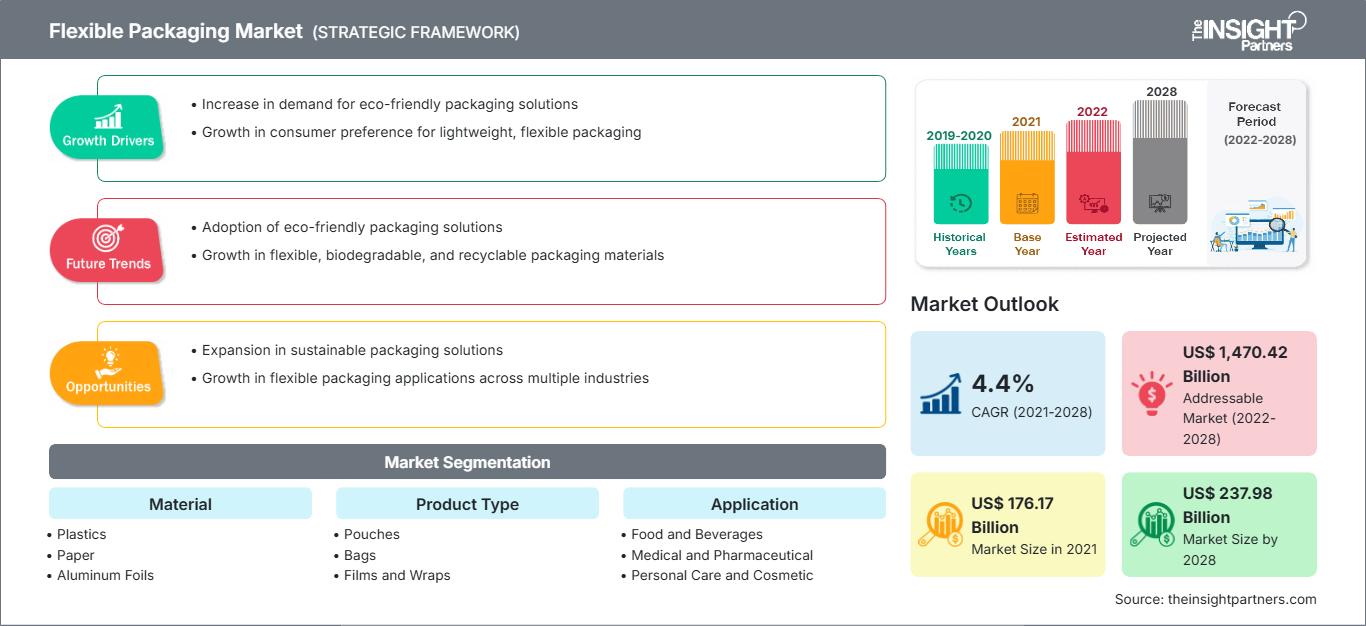
Der Markt für flexible Verpackungen wurde 2025 auf 207,40 Milliarden US-Dollar geschätzt und soll bis 2034 auf 310,73 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Verpackungen aus Kunststoff, Papier und Aluminiumfolie, die zu Beuteln, Tüten, Folien und Folien für Lebensmittel und Getränke, das Gesundheitswesen, die Körperpflege, die Kosmetikindustrie und industrielle Anwendungen verarbeitet werden. Nachhaltigkeit, geringes Gewicht, Benutzerfreundlichkeit und Materialeffizienz beeinflussen die Kaufentscheidungen.
Es wird erwartet, dass das Wachstum in Nordamerika aufgrund effizienterer Lebensmittelverarbeitung, Verpackungen im Gesundheitswesen und dem teilweisen Ersatz starrer Verpackungen durch flexible Alternativen stetig anhalten wird. Die durchschnittliche jährliche Wachstumsrate in dieser Region wird von 2026 bis 2034 bei etwa 4,1–4,5 % liegen. Das Wachstum des Marktes für flexible Verpackungen wird durch Innovationen in den Bereichen nachhaltiges Design, Recycling von Abfällen, Hochbarrierefolien und automatisierte Beutelverpackungssysteme unterstützt.
Marktanalyse und Einblicke zum Markt für flexible Verpackungen
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 26–30 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,5 % wachsen wird, unterstützt durch die Bereiche Lebensmittel, Gesundheitswesen, Convenience-Verpackungen und die zunehmende Verwendung von recycelbaren Folien.
- USA: Die USA repräsentieren etwa 78–82 % des nordamerikanischen Marktes im Jahr 2025 und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,4 % wachsen, wobei der Schwerpunkt auf Lebensmittel- und Pharmaverpackungen liegt.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 24–27 % geschätzt, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die Entwicklung und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,0–4,4 % zwischen 2026 und 2034 durch Investitionen in die Kreislaufwirtschaft und Verpackungsvorschriften unterstützen.
- Asien-Pazifik: Asien-Pazifik hält im Jahr 2025 einen Marktanteil von ca. 39–42 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 5,1–5,6 % verzeichnen, angeführt von China, Indien, Japan und Südkorea, da der Konsum von verpackten Produkten und die Produktionskapazitäten zunehmen.
- Größtes Segment: Kunststoffe stellen das größte Materialsegment dar, mit einem Marktanteil von 55–60 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–4,8 % zwischen 2026 und 2034, was auf Vorteile wie geringes Gewicht, Barriereeigenschaften und einfache Weiterverarbeitung zurückzuführen ist.
- Wachstumsstarkes Segment: Medizinische und pharmazeutische Anwendungen halten im Jahr 2025 einen Anteil von 10–14 % und werden voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,5–6,2 % erreichen, da sterile und schützende Formate zunehmend Anwendung finden.
- Detaillierte Analyse der wichtigsten Unternehmen: Amcor plc, Huhtamaki Oyj, Mondi plc, Berry Global Group, Inc., Sealed Air Corporation, Sonoco Products Company, Coveris Management GmbH, Constantia Flexibles Group GmbH, FlexPak Services und Transcontinental Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für flexible Verpackungen hat sich von traditionellen Mehrschichtstrukturen hin zu leichteren, besser abdichtenden und nachhaltigeren, recycelbaren Alternativen entwickelt. Innovationen in den Bereichen Extrusion, Beschichtung, Laminierung, Flexodruck und Digitaldruck ermöglichen es Verarbeitern, ihre Optionen zu erweitern und Abfall zu reduzieren. Monomaterialverpackungen aus PE und PP gewinnen in Regionen mit Recyclinganlagen zunehmend an Bedeutung. Durch verstärkte Automatisierung können Verarbeiter Umrüstungen reduzieren, eine bessere Passgenauigkeit erzielen, weniger Abfall produzieren und individuellere Designs für Markenhersteller realisieren.
Zukünftige Innovationen konzentrieren sich auf recycelbare Konstruktionen, die Integration von Recyclingmaterialien, Barrierebeschichtungen und Verpackungsdesign für neue Sammelmethoden. Der asiatisch-pazifische Raum bleibt aufgrund seiner Produktions- und Konsummärkte ein Schlüsselfaktor für das Kapazitätswachstum. Europa legt den Schwerpunkt auf Nachhaltigkeit durch Kreislaufwirtschaft und entsprechende Regulierungen. Nordamerikanische Hersteller werden sich voraussichtlich auf leistungsstarke, recycelbare Folien und Verpackungen für das Gesundheitswesen konzentrieren. Zukünftige Investitionen fließen zunehmend in Technologien, die Materialreduzierung, Barrieretechnologie, Bearbeitbarkeit und Entsorgung optimal aufeinander abstimmen.
Berichtsumfang zum Markt für flexible Verpackungen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 207,40 Milliarden US-Dollar |
| Marktgröße bis 2034 | 310,73 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,6 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für flexible Verpackungen
Die Nachfrage wird durch den Lebensmittel- und Getränkesektor, Convenience-Verpackungen, die Verlängerung der Haltbarkeit und die logistischen Vorteile leichter Verpackungen gestützt. Das Wachstum des Marktes für flexible Verpackungen ist eng mit der Wertschöpfungskette verknüpft, die Polymer-/Papierhersteller, Folienhersteller, Verarbeiter, Druckereien, Laminierbetriebe, Beutelhersteller, Abfüllanlagenhersteller, Einzelhändler und Konsumgütermarken umfasst. Lebensmittelverarbeiter suchen nach Barrieretechnologien zum Schutz von Aroma, Feuchtigkeit, sauerstoffempfindlichen und verzehrfertigen Lebensmitteln.
Die Angebotsseite wird von den Kosten für Harz, Papier/Folie/Aluminium, Energie, Druckkapazitäten und der Verfügbarkeit von Recyclingmaterialien abhängen. Unternehmen für flexible Verpackungen, die all diese Prozesse in ihren Produktionsstätten durchführen, können schneller auf geänderte Spezifikationsanforderungen reagieren. Anwendungen im Gesundheitswesen erfordern strengere Prozesskontrollen und Rückverfolgbarkeit. Lebensmittelverpackungen erfordern eine bessere Migrationskontrolle und Versiegelung.
Nachhaltigkeitstechnik wird zunehmend zu einem entscheidenden Wettbewerbsfaktor und übertrifft damit die reine Produktionskapazität. Laut dem Marktbericht für flexible Verpackungen konkurrieren Amcor plc, Huhtamaki Oyj, Mondi plc, Berry Global Group, Inc. und Constantia Flexibles Group GmbH mit ihrer globalen Präsenz, ihrer Materialkompetenz und ihren kundenspezifischen Lösungen. Coveris Management GmbH konzentriert sich hingegen auf die Weiterverarbeitung in Europa, während Sealed Air Corporation im Bereich Lebensmittelschutz und flexibler Lebensmittelverpackungen eine starke Marktposition innehat.
Die Investitionsströme konzentrieren sich zunehmend auf recycelbare Folien, Monomateriallaminate, PCR-Lösungen sowie Druck- und Verarbeitungstechnologien. Transcontinental Inc. ist im nordamerikanischen Markt für flexible Verpackungen stark vertreten, während FlexPak Services kundenspezifische Verarbeitungsdienstleistungen anbietet. Die Sonoco Products Company hat ihre direkte Beteiligung am Markt für flexible Verpackungen aufgrund des jüngsten Portfoliomanagements eingeschränkt. Technischer Support und die Einhaltung regulatorischer Vorgaben gewinnen für die Wettbewerbsposition zunehmend an Bedeutung.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für flexible Verpackungen: Strategische Einblicke
Regionale Einblicke
Markt für flexible Verpackungen in Nordamerika
Nordamerika wird Prognosen zufolge im Jahr 2025 einen Marktanteil von 26–30 % am Markt für flexible Verpackungen erreichen und bis 2034 ein durchschnittliches jährliches Wachstum von 4,1–4,5 % verzeichnen. Die USA sind führend im regionalen Verbrauch, getrieben durch Verpackungen für Lebensmittel, Tiefkühlkost, Snacks, Getränke, Pharmazeutika, Körperpflegeprodukte und die Gastronomie. Kanada trägt durch Lebensmittelverarbeitung und Spezialverpackungen zum Wachstum bei, während Mexiko von Synergien in der Produktion und Nearshoring profitiert.
Regionale Verarbeiter bauen ihre Kompetenzen in den Bereichen Hochbarriereverpackungen, Recyclingfolien, Digitaldruck und Beutelautomatisierung aus. Die zunehmende Bedeutung von Recyclingmaterialien und die erweiterten Herstellerverantwortungsvorschriften treiben die Neugestaltung von Verpackungsspezifikationen voran. Der Gesundheitssektor bietet einen zusätzlichen Wachstumskanal, da Verpackungen für Pharmazeutika und Medizinprodukte kontrollierte Barriere- und Versiegelungseigenschaften erfordern. Ein gut ausgebautes Einzelhandelsnetz, bedeutende Lebensmittelproduktionsstätten und Verarbeitungsanlagen werden Nordamerika voraussichtlich bis 2034 zu einem wichtigen Premiummarkt machen.
US-Markt für flexible Verpackungen
Die Vereinigten Staaten machen im Jahr 2025 etwa 78–82 % des nordamerikanischen Marktes aus und werden voraussichtlich von 2024 bis 2034 ein jährliches Wachstum von 4,0–4,4 % verzeichnen. Das Marktwachstum in den Vereinigten Staaten wird durch führende Lebensmittelverarbeiter, Pharmaunternehmen, Konsumgüterhersteller und etablierte Verpackungshersteller angetrieben, die im nationalen Vertriebsnetz des Landes tätig sind.
Zu den wichtigsten Akteuren mit bedeutender Marktpräsenz zählen Amcor plc, Sealed Air Corporation, Sonoco Products Company, Berry Global Group, Inc. und Transcontinental Inc. Die Portfoliozusammensetzung hat sich jedoch aufgrund von Umstrukturierungen in den Unternehmen verändert. Die wichtigsten Anwendungsbereiche dieser Studie umfassen Beutel, Folien, Säcke, Verschlusssysteme und Vakuumverpackungen. Zu den wichtigsten Nachfragesegmenten gehören Lebensmitteleinzelhandel, Fertiggerichte, Tiernahrung, Gesundheitswesen und Körperpflege.
Europäischer Markt für flexible Verpackungen
Europa wird 2025 einen Marktanteil von 24–27 % halten und voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,4 % wachsen. Deutschland dominiert den Markt, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Regulatorische Standards, die Recyclinginfrastruktur und der Bedarf an materialeffizienten Verpackungen treiben die Investitionen der Verarbeiter in dieser Region an.
Deutschland verfügt über hohe Kapazitäten in der Verpackungsherstellung, der Lebensmittelverarbeitung und im Maschinenbau. In Großbritannien wird zunehmend Wert auf die Verwendung von Recyclingmaterial und die Einhaltung steuerlicher Vorschriften bei Verpackungen gelegt. Frankreich konzentriert sich auf Recycling und materialeffiziente Strukturen, während Italien im Bereich Verpackung und Lebensmittelverpackungsverarbeitung stark aufgestellt ist. Spanien setzt verstärkt auf flexible Verpackungen für Lebensmittel, Getränke und Konsumgüter.
Markt für flexible Verpackungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich 39–42 % des Marktes ausmachen und bis 2034 ein jährliches Wachstum von 5,1–5,6 % verzeichnen. China ist der führende Markt, gefolgt von Japan, Südkorea, Indien und Australien. Produktionsumfang, Urbanisierung, Konsum von verpackten Lebensmitteln und Exportproduktion stützen die Nachfrage.
Während China über hohe Verarbeitungskapazitäten und eine große Konsumentenbasis verfügt, konzentrieren sich Japan und Südkorea auf Hochleistungsfolien und überlegene Verpackungslösungen. Indien profitiert vom Wachstum der Märkte für verpackte Lebensmittel, Pharmazeutika und Körperpflegeprodukte. Australien setzt auf recycelbare Materialien und Materialeffizienz. Regionale politische Initiativen und verstärkte Investitionen in Recycling werden das Kapazitätswachstum in der Region vorantreiben.
Markt für flexible Verpackungen im Nahen Osten und Afrika
Der Nahe Osten und Afrika bieten zwar eine kleine regionale Plattform, bergen aber weiterhin Wachstumspotenzial. Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika zählen zu den wichtigsten Märkten der Region. Bis 2034 wird für die Region ein jährliches Wachstum von 4,3–4,8 % prognostiziert, angetrieben durch die Bereiche Lebensmittelverarbeitung, Konsumgüter, Gesundheitswesen und Infrastrukturentwicklung.
Die Diversifizierung der Industrie und die Lebensmittelproduktion in Saudi-Arabien, gepaart mit der Rolle der VAE als regionalem Reexportzentrum und der Fähigkeit Südafrikas, Verpackungen für Lebensmittel, Getränke und Haushaltswaren herzustellen, treiben das Wachstum in der Region voran. Infrastrukturentwicklungen und der Ausbau moderner Einzelhandelsplattformen fördern effiziente Verpackungslösungen wie Beutel, Folien und Tüten.
Segmentierungsanalyse
Material
Für das Segment „Materialien“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,3–4,7 % erwartet. Die Materialauswahl richtet sich nach Barriereeigenschaften, Dichtigkeit, Kosten, Recyclingfähigkeit, Bedruckbarkeit und Kompatibilität mit Abfüllanlagen. Kunststoffe bleiben dominant, da sie eine hohe Verarbeitungsflexibilität bieten, während Papier und Aluminiumfolien spezielle Anwendungsbereiche mit Anforderungen an Haptik, Steifigkeit oder überlegene Barriereeigenschaften abdecken.
- Kunststoffe: Kunststoffe bleiben der wichtigste Werkstoff, da PE, PP, PET und Spezialpolymere eine leichte Konstruktion, starke Abdichtung, kundenspezifische Barriereeigenschaften und Kompatibilität mit Hochgeschwindigkeits-Verarbeitungs- und Abfüllsystemen bieten.
- Papier: Papierbasierte Strukturen gewinnen an strategischer Bedeutung, wenn Marken eine Positionierung als erneuerbare Materialien und einen reduzierten Anteil an fossilen Kunststoffen anstreben, insbesondere bei Trockenlebensmitteln, Backwaren, Tüten und ausgewählten Verbraucheranwendungen.
- Aluminiumfolien: Aluminiumfolien werden in anspruchsvollen Anwendungen eingesetzt, die einen außergewöhnlichen Barriere-Schutz gegen Licht, Sauerstoff und Feuchtigkeit erfordern, und eignen sich für Pharmazeutika, Kaffee, Milchprodukte, Süßwaren und andere empfindliche Produkte.
Produkttyp
Für den Produkttyp wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,5–4,9 % prognostiziert. Die Produktauswahl orientiert sich zunehmend an Komfort, Dosieranforderungen, Warenpräsentation, Abfülleffizienz und Lagerkosten. Beutel finden immer breitere Anwendung, während Folien und Umhüllungen weiterhin für die Verpackung großer Mengen von Lebensmitteln und Industrieprodukten unerlässlich sind.
- Beutel: Beutel bieten hohe Vorteile hinsichtlich Komfort, Wiederverschließbarkeit, Portionskontrolle und geringem Gewicht und sind daher strategisch wichtig für Fertiggerichte, Soßen, Tiernahrung, Getränke, Gesundheitsprodukte und Körperpflegeprodukte.
- Säcke: Säcke eignen sich für Anwendungen mit hohem Durchsatz in den Bereichen Lebensmittel, Landwirtschaft, Haushaltsprodukte und Industriegüter. Durch die Wahl des Materials und des Verschlusses können unterschiedliche Anforderungen an Tragfähigkeit, Feuchtigkeitsbarriere und Handhabung erfüllt werden.
- Folien und Folienverpackungen: Folien und Folienverpackungen bleiben grundlegende Verpackungsformate und werden für Umverpackungs-, Schlauchbeutel-, Deckel-, Schrumpf-, Stretch- und Form-Füll-Verschließ-Anwendungen eingesetzt, bei denen ein hoher Durchsatz und ein kontrollierter Materialverbrauch Priorität haben.
Anwendung
Das Anwendungssegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,1 % wachsen. Die Nachfrage variiert je nach Produktsensibilität, regulatorischen Anforderungen, angestrebter Haltbarkeit, Komforterwartungen und Markenbedürfnissen. Anwendungen im Gesundheitswesen entwickeln sich rasant, während Lebensmittel und Getränke weiterhin die größte Absatzbasis bilden.
- Lebensmittel und Getränke: Anwendungen im Lebensmittel- und Getränkebereich stellen die wichtigste Konsumbasis dar. Dabei werden flexible Formate für Frische, Barriereschutz, Portionierung, Komfort, Transporteffizienz und Regalpräsentation in zahlreichen Kategorien verpackter Produkte eingesetzt.
- Medizin und Pharmazie: Verpackungen für den medizinischen und pharmazeutischen Bereich erfordern strenge Anforderungen an Barriereeigenschaften, Reinheit, Rückverfolgbarkeit, Siegelintegrität und Produktschutz, wodurch Spezialfolien, Beutel, Sachets und Laminate von strategischem Wert sind.
- Körperpflege und Kosmetik: Marken im Bereich Körperpflege und Kosmetik nutzen flexible Formate für Tragbarkeit, Dosierung, Nachfüllkonzepte, hochwertige Dekoration und Produktdifferenzierung, wobei Nachhaltigkeit zunehmend Einfluss auf die Material- und Strukturwahl hat.
- Industrie: In industriellen Anwendungen werden flexible Verpackungen für Chemikalien, Baumaterialien, Agrarprodukte, Komponenten und Schüttgüter eingesetzt, wobei Durchstoßfestigkeit, Feuchtigkeitsschutz, Belastbarkeit und effizienter Transport wichtig sind.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Speisen und Getränke |
Hoch |
Barrierefolien |
Reifen |
|
Medizin und Pharmazie |
Medium |
Sterile Beutel |
Skalierung |
|
Körperpflege und Kosmetik |
Medium |
Nachfüllbeutel |
Skalierung |
|
Industrie |
Medium |
Hochleistungsfolien |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für flexible Verpackungen
Ausbau von wiederverwertbaren und monometallischen Strukturen
Der Übergang zu recycelbaren Monomaterialstrukturen gewinnt zunehmend an Bedeutung, da Markenhersteller immer häufiger Verpackungen benötigen, die Leistung und den sich wandelnden Anforderungen an die Kreislaufwirtschaft in Einklang bringen. PE- und PP-Strukturen ermöglichen eine einfachere Materialzusammensetzung im Vergleich zu herkömmlichen Mehrschichtdesigns, wobei Barriereeigenschaften und Verarbeitbarkeit weiterhin technische Herausforderungen darstellen. Verarbeiter investieren daher in Beschichtungen, Haftschichten, Siegeltechnologien und Prozessoptimierung, um die Funktionalität zu erhalten und gleichzeitig die Recyclingfähigkeit zu verbessern. Die Auswirkungen erstrecken sich auf die Harzauswahl, Extrusion, Bedruckung, Laminierung und Qualifizierungsverfahren. Unternehmen, die Strukturen herstellen können, die effizient auf bestehenden Abfüllanlagen verarbeitet werden, können die Markteinführungszyklen für ihre Markenkunden verkürzen. Dieser Trend fördert zudem die Zusammenarbeit zwischen Harzlieferanten, Verarbeitern, Recyclingunternehmen, Anlagenherstellern und Konsumgüterherstellern.
Wachstum von auf Bequemlichkeit ausgerichteten Lebensmittel- und Getränkeformaten
Veränderte Konsummuster steigern den strategischen Wert von leichten, tragbaren, wiederverschließbaren und portionierten Verpackungen. Fertiggerichte, Soßen, Snacks, Tiernahrung, Kaffee, Milchprodukte und Convenience-Produkte benötigen zunehmend Verpackungsformate, die Produktschutz mit Benutzerfreundlichkeit verbinden. Beutel und flexible Folien reduzieren im Vergleich zu starren Alternativen das Verpackungsgewicht und den Lagerbedarf und verbessern so die Wirtschaftlichkeit im Vertrieb. Dies ist besonders relevant für Produkte, die häufig im Einzelhandel nachbestellt werden müssen, da hier Transport- und Lagereffizienz die gesamten Verpackungskosten beeinflussen. Markenhersteller schätzen zudem große bedruckbare Flächen für die Produktkommunikation und -differenzierung. Da Lebensmittelverarbeiter das Abfüllen und Verschließen automatisieren, ergeben sich für Lieferanten mit kompatiblen Folienstrukturen und zuverlässiger Siegelnaht die Möglichkeit, an langfristigen Verpackungsprogrammen teilzunehmen.
Steigende Anforderungen an Verpackungen im Pharma- und Gesundheitswesen
Die Nachfrage nach Verpackungen im Gesundheitswesen steigt und erfordert spezialisierte, flexible Strukturen mit kontrollierten Barriereeigenschaften, hoher Siegelnahtsicherheit, Eignung für Reinraumumgebungen und Rückverfolgbarkeit. Pharmazeutische Produkte benötigen Schutz vor Feuchtigkeit, Sauerstoff, Licht, Kontamination und Beschädigung, wodurch sich Chancen für technische Laminate und Hochleistungsfolien ergeben. Das Wachstum des Gesundheitskonsums im asiatisch-pazifischen Raum und anderen Schwellenländern erweitert den potenziellen Kundenstamm, während etablierte Märkte weiterhin auf Compliance ausgerichtete Verpackungssysteme setzen. Die Marktauswirkungen reichen über die Materialien hinaus, da Qualifizierung, Prüfung, Dokumentation und Produktionskonsistenz zu entscheidenden Kaufkriterien werden. Verarbeiter, die technische Validierung und eine stabile globale Lieferkette gewährleisten können, sind für Aufträge im Pharmabereich besser positioniert. Diese Anwendung eignet sich auch für höherwertige Produkte, da Leistung und Compliance wichtiger sein können als reine Materialkostenüberlegungen.
Markt für flexible Verpackungen: Zukunftstrends
Datengestützte Verpackungsentwicklung und digitale Weiterverarbeitung
Digitale Technologien werden die Verpackungsentwicklung voraussichtlich maßgeblich beeinflussen, indem sie kleinere Auflagen, schnellere Änderungen an Druckvorlagen, variable Inhalte und eine flexiblere Produktionsplanung ermöglichen. Digitaldruck unterstützt die Individualisierung, ohne die für konventionelle Druckverfahren notwendige Platteninfrastruktur zu erfordern. Dies verbessert die Wirtschaftlichkeit gezielter Kampagnen und kleinerer Produktionsmengen. Im Prognosezeitraum werden Verarbeiter die digitale Dekoration zunehmend mit automatisierter Inspektion, vorausschauender Wartung und vernetzten Produktionssystemen kombinieren. Dadurch kann die Qualitätskonstanz verbessert und gleichzeitig der durch Rüst- und Umrüstarbeiten entstehende Abfall reduziert werden. Datenbasierte Produktion ermöglicht es Herstellern zudem, Materialauslastung, Maschineneffizienz und Fehlerraten produktübergreifend zu vergleichen. Der daraus resultierende Wettbewerbsvorteil kommt Verarbeitern zugute, die digitale Arbeitsabläufe integrieren können, ohne Kompromisse bei Lebensmittelsicherheit, Druckqualität oder Abfüllgeschwindigkeit einzugehen.
Fortschrittliche Barriere-Technologien für Strukturen mit geringerem Materialeinsatz
Die zukünftige Entwicklung flexibler Verpackungen wird sich voraussichtlich auf Beschichtungen und Oberflächenbehandlungen konzentrieren, die eine stärkere Barriere gegen Sauerstoff, Feuchtigkeit, Aromen und Licht bieten, ohne dass schwere Mehrschichtkonstruktionen erforderlich sind. Diese Entwicklung ist wichtig, da eine Reduzierung der Materialstärke zwar den Materialverbrauch senken kann, aber die Haltbarkeit beeinträchtigen kann, wenn die Barrierewirkung nachlässt. Fortschrittliche Beschichtungen, Metallisierungsverfahren und Polymertechnik können dazu beitragen, den Schutz aufrechtzuerhalten und gleichzeitig die Komplexität der Gesamtstruktur zu reduzieren. Die Forschung wird sich voraussichtlich auch auf recycelbare Barriereschichten konzentrieren, die mit PE- oder PP-Recyclingströmen kompatibel sind. Da Markenartikler Verpackungen sowohl nach Produktschutz- als auch nach Entsorgungskriterien bewerten, werden Lieferanten, die messbare Leistung über den gesamten Lebenszyklus der Verpackung nachweisen können, strategisch relevant. Diese Technologien können auch hochwertige Anwendungen wie Pharmazeutika, Kaffee, Milchprodukte und empfindliche Lebensmittel unterstützen.
Marktchancen für flexible Verpackungen
Lokalisierte Produktion für aufstrebende Konsummärkte
Investitionen in die lokale Produktion flexibler Verpackungen bieten Chancen in Indien, Südostasien, Lateinamerika, dem Nahen Osten und ausgewählten afrikanischen Märkten mit steigendem Konsum verpackter Produkte. Lokale Verarbeitungskapazitäten können Transportwege verkürzen, Lieferzeiten reduzieren und Verpackungsherstellern ermöglichen, Spezifikationen an regionale Abfüllanlagen und Verbraucherpräferenzen anzupassen. Investoren können integrierte Werke anvisieren, die Folienextrusion, Druck, Laminierung, Schneiden und Beutelproduktion kombinieren und so die Kontrolle über die Lieferkette verbessern. Partnerschaften mit Herstellern von Lebensmitteln, Pharmazeutika und Körperpflegeprodukten können während des Kapazitätsausbaus eine stabile Nachfrage gewährleisten. Besonders attraktiv sind die Chancen dort, wo die Verbreitung moderner Einzelhandelsketten zunimmt und die heimische Produktionspolitik die lokale Wertschöpfung fördert. Die Wirtschaftlichkeitsberechnung von Projekten sollte jedoch die Verfügbarkeit von Kunststoffen, die Recyclinginfrastruktur, qualifizierte Arbeitskräfte, die Energieversorgungssicherheit und regulatorische Anforderungen berücksichtigen.
Recyclingfähige Verpackungsplattformen
Unternehmen können Investitionsmöglichkeiten schaffen, indem sie Plattformen entwickeln, die es Kunden ermöglichen, mit minimalen Anpassungen an bestehenden Abfüll- und Verschließanlagen von konventionellen Verpackungen auf recyclingfähige Formate umzusteigen. Solche Lösungen erfordern mehr als nur einen Materialaustausch, da Siegelfenster, Steifigkeit, Barriereeigenschaften, Bedruckbarkeit und Bearbeitbarkeit weiterhin akzeptabel sein müssen. Anbieter können sich durch anwendungsspezifische Qualifizierungsprogramme, technischen Support und strukturierte Umstellungspläne differenzieren. Partnerschaften mit Recyclingunternehmen können die Aussagen zur Kompatibilität von Sammlung und Verarbeitung stärken, während die Integration von PCR die Kundenanforderungen an Recyclinganteile erfüllen kann. Die kommerziellen Chancen im Markt für flexible Verpackungen sollten sich auf volumenstarke Kategorien konzentrieren, in denen die Neugestaltung für mehrere Produkte standardisiert werden kann. Lebensmittel, Tiernahrung, Körperpflegeprodukte und ausgewählte industrielle Anwendungen bieten Potenzial, da Markenartikler häufig große Verpackungsportfolios verwalten, die von plattformbasierten Materiallösungen profitieren können.
Aktuelle Entwicklungen
- September 2025: Neue flexible Verpackungslösungen für die Pharma- und Lebensmittelindustrie wurden eingeführt. Sie spiegeln den Branchenwandel hin zu Verpackungsformaten wider, die Produktschutz, Funktionalität und anwendungsspezifische Anforderungen vereinen. Die Entwicklung unterstreicht die kontinuierliche Innovationskraft flexibler Strukturen für anspruchsvolle Lebensmittel- und Pharmaverpackungen.
- Juni 2026: Siegwerk schloss die Übernahme von Hi-Tech Inks ab und schuf damit Indiens größten Anbieter von Druckfarben für flexible Verpackungen mit einem Marktanteil von über 20 %. Durch den Zusammenschluss kommen Produktionsstätten in Bhiwadi (Rajasthan) und Vapi (Gujarat) hinzu, und das Portfolio wird um lösemittel- und wasserbasierte Druckfarben, Metallic- und Spezialdruckfarben, Lacke und Überdrucklacke erweitert.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -