
Marché de la thérapie par cellules CAR-T – taille et croissance 2034
Taille et prévisions du marché de la thérapie par cellules CAR-T (2021 - 2034), part mondiale et régionale, couverture du rapport d’analyse des tendances et opportunités de croissance : par antigène ciblé (CD19 et BCMA), indication (lymphomes, leucémie et myélome multiple), utilisateur final (hôpitaux et cliniques spécialisées, centres chirurgicaux ambulatoires et autres), et géographie (Amérique du Nord, Europe, Asie-Pacifique, reste du monde)
- Statut : Publié
- Code du rapport : TIPRE00029935
- Catégorie : Sciences de la vie
- Nombre de pages : 247
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 07, 2026


Taille du marché en 2025
4 482,18 millions de dollars US
valeur de l'année de base
Prévisions pour 2034
19 314,55 millions de dollars US
Prévisions pour 2034
TCAC 2026-2034
17,6 %
taux de croissance
Marché adressable
98 890,63 millions de dollars US
(2026-2034)
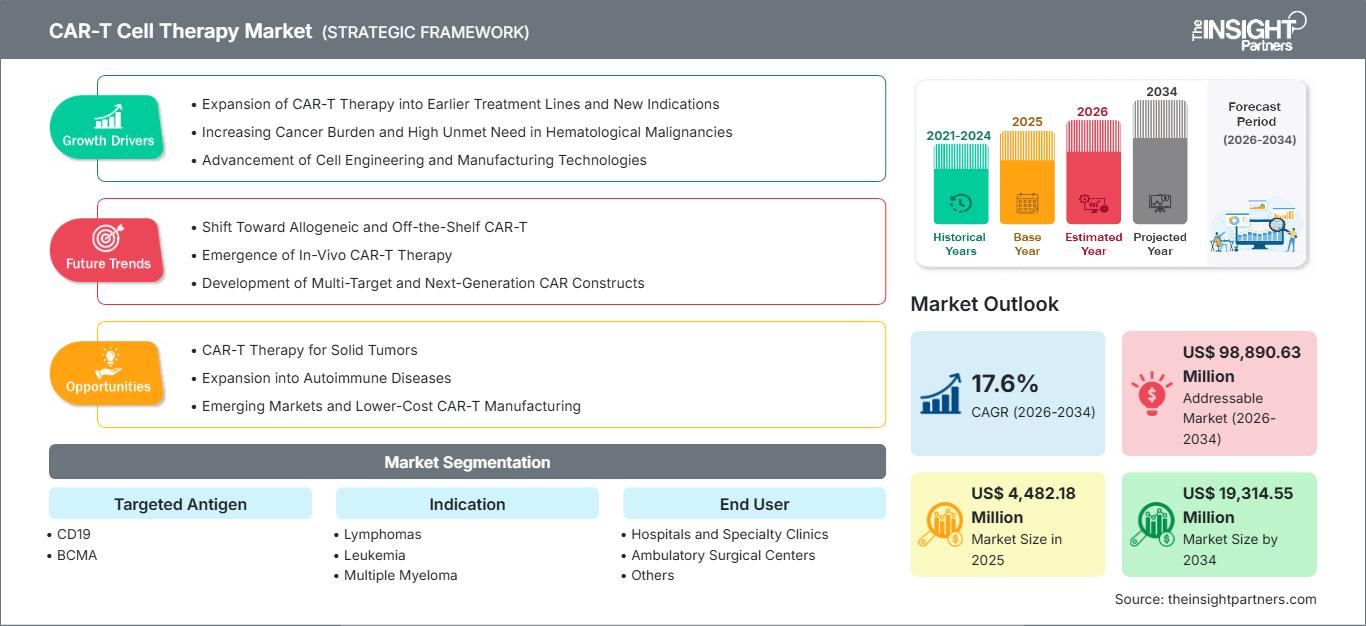
Le marché de la thérapie cellulaire CAR-T était évalué à 4 482,18 millions de dollars américains en 2025 et devrait atteindre 19 314,55 millions de dollars américains d’ici 2034, enregistrant un TCAC de 17,6 % entre 2026 et 2034. Ce marché est façonné par une adoption clinique croissante, un élargissement des critères d’éligibilité aux lignes de traitement, les progrès de l’ingénierie cellulaire et l’augmentation des investissements dans les infrastructures de production et de traitement sur les principaux marchés de l’oncologie.
L'Amérique du Nord est un marché crucial, grâce à des services de cancérologie performants, une couverture médicale complète, la collaboration d'équipes d'hématologie et d'oncologie hautement qualifiées et un large choix de médicaments, dont certains sont déjà approuvés. On prévoit une croissance annuelle moyenne de 16,8 % à 18,2 % pour l'Amérique du Nord entre 2026 et 2034, principalement due à l'utilisation des thérapies innovantes et au développement des centres de thérapie cellulaire.
Analyse et perspectives du marché de la thérapie cellulaire CAR-T
- Amérique du Nord : La région devrait représenter une part de marché de 44 à 48 % en 2025 et devrait connaître une croissance annuelle composée de 16,8 à 18,2 % entre 2026 et 2034, grâce à une infrastructure de traitement établie, au remboursement et à l'élargissement des indications.
- États-Unis : On estime que les États-Unis représenteront 82 à 86 % des revenus nord-américains en 2025, avec un TCAC projeté de 16,5 à 18,0 % entre 2026 et 2034, soutenu par de vastes réseaux de centres de traitement et le développement de la réglementation.
- Europe : L'Europe devrait détenir une part de marché de 23 à 27 % en 2025 et connaître une croissance annuelle composée de 17,0 à 18,5 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée entre 18 et 22 % en 2025 et devrait enregistrer le TCAC le plus rapide, de 19,0 à 21,0 %, entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud et de l'Inde.
- Segment le plus important : les lymphomes devraient représenter une part de marché de 47 à 51 % en 2025, avec un TCAC de 16,5 à 18,0 % entre 2026 et 2034, reflétant l’étendue des thérapies approuvées ciblant le CD19.
- Segment à forte croissance : Le myélome multiple devrait représenter une part de marché de 28 à 32 % en 2025, avec un TCAC de 18,5 à 20,5 % entre 2026 et 2034, soutenu par l’utilisation croissante des traitements ciblant BCMA.
- Principales sociétés analysées en détail : Bristol-Myers Squibb Company, Novartis AG, Gilead Sciences, Inc., Johnson & Johnson, JW (Cayman) Therapeutics Co., Ltd., Innovent Biologics, Inc., Autolus Therapeutics plc, Shanghai Fosun Pharmaceutical (Group) Co., Ltd., Immunoadoptive Cell Therapy Private Limited et CARsgen Therapeutics Holdings Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les cellules CAR-T représentent une nouvelle génération de traitements, initialement utilisées en dernier recours dans le traitement des hémopathies malignes. Elles ont évolué pour devenir un arsenal thérapeutique diversifié, ciblant différents antigènes et offrant la possibilité de thérapies plus précoces grâce à une production accrue. Chez les patients atteints de lymphome et d'hémopathies malignes, les cellules CAR-T ciblant CD19 restent le traitement de référence, tandis que les thérapies ciblant BCMA ont ouvert de nouvelles perspectives pour le traitement du myélome multiple. La production progresse également, avec des délais de transfusion plus courts, des processus standardisés, des tests de libération améliorés et une capacité de production bien plus importante.
À l'avenir, de nombreux marchés émergeront, parallèlement à la création de centres de traitement du cancer et de thérapies cellulaires. La Chine, premier pays en matière de développement clinique et de capacité de production, sera le principal moteur de ces changements. Outre l'Inde, d'autres marchés asiatiques proposent également des alternatives moins coûteuses pour le myélome multiple, grâce à la simplification des procédures réglementaires et au développement d'une production décentralisée, rendus possibles par les investissements nécessaires. La gestion de la toxicité est également un enjeu crucial. Ces simplifications réglementaires, le développement de capacités de production décentralisées grâce aux investissements et l'expérience accrue en matière de gestion de la toxicité devraient favoriser une large adoption de la thérapie et améliorer l'accès aux traitements.
Rapport sur le marché de la thérapie cellulaire CAR-T
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 4 482,18 millions de dollars américains |
| Taille du marché d'ici 2034 | 19 314,55 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 17,6% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la thérapie par cellules CAR-T
Le développement du marché des thérapies cellulaires CAR-T est stimulé par la justification médicale de la demande des patients pour des résultats durables dans le cas de cancers hématologiques récidivants ou réfractaires, ainsi que par l'augmentation des preuves d'efficacité des traitements de première intention. La chaîne de traitement complète comprend l'identification du patient, la leucaphérèse (collecte des cellules), leur transport, leur modification génétique, leur amplification en culture, le contrôle qualité, les tests du produit final, l'administration des médicaments de conditionnement, l'administration du traitement et le suivi post-traitement. À chaque étape, des opportunités existent pour l'introduction de nouvelles technologies et l'implication de prestataires de services spécialisés.
La production demeure un maillon essentiel de la chaîne d'approvisionnement, car les traitements autologues reposent sur le matériel initial du patient et un environnement de production strictement réglementé, propre au marché des thérapies CAR-T. De ce fait, les entreprises s'attachent à accroître l'automatisation de la production, à optimiser le flux de marchandises tout au long de la chaîne de distribution, à réaliser des tests approfondis et à standardiser les processus de production. Un cycle de fabrication plus rapide peut améliorer la disponibilité des traitements et atténuer les goulets d'étranglement opérationnels. Par ailleurs, la suppression en 2025 des exigences du programme REMS américain a également allégé certaines contraintes administratives pour les thérapies ciblées CD19 et BCMA approuvées.
Le marché de la thérapie cellulaire CAR-T est un secteur concurrentiel composé d'un ensemble hétérogène de sociétés pharmaceutiques internationales, de spécialistes de la thérapie cellulaire et d'innovateurs opérant principalement en Chine. Parmi les leaders du secteur, disposant de gammes de produits commercialisés avec succès et maturité, figurent Bristol-Myers Squibb Company, Novartis AG, Gilead Sciences, Inc. et The Johnson & Johnson Company. À l'échelle régionale, des entreprises comme JW (Cayman) Therapeutics Co. Ltd., Innovent Biologics, Inc. et Shanghai Fosun Pharmaceutical (Group) Co. Ltd. proposent des produits différents. Par ailleurs, Autolus Therapeutics plc et CARsgen Therapeutics Holdings Limited développent des produits en développement distincts de ceux de leurs concurrents.
Le leadership sur le marché repose en grande partie sur le développement de nouvelles indications, la capacité de production, le réseau de centres de traitement, l'excellence des pratiques cliniques et la maîtrise des coûts. Par ailleurs, les investissements en développement s'orientent vers des versions améliorées des lymphocytes T (constructions de nouvelle génération) et de nouvelles méthodes de production cellulaire. CARsgen, par exemple, a démontré que les thérapies à base de lymphocytes T peuvent être appliquées non seulement aux cancers du sang, mais aussi aux tumeurs solides, ouvrant ainsi un nouveau champ de bataille pour les développeurs de thérapies cellulaires. Cette évolution s'est traduite par l'approbation, en 2026, du Satri-Cel pour le traitement des tumeurs gastriques ou de la jonction œsogastrique sécrétant de la gastrine (type CLDN18.2 positif).
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la thérapie cellulaire CAR-T : Perspectives stratégiques
Perspectives régionales
Marché nord-américain de la thérapie cellulaire CAR-T
On estime que l'Amérique du Nord représentera entre 44 et 48 % du marché en 2025 et devrait connaître une croissance annuelle composée de 16,8 % à 18,2 % entre 2026 et 2034. Les États-Unis dominent l'activité régionale grâce à leur vaste réseau de centres de traitement, leurs mécanismes de remboursement bien établis, leur infrastructure étendue pour les essais cliniques et la concentration de fabricants de cellules CAR-T commercialisées. Le Canada contribue à cet essor en développant ses programmes d'hématologie et en améliorant l'accès aux thérapies cellulaires.
L'écosystème régional bénéficie de spécialistes en oncologie expérimentés, de capacités établies en leucaphérèse, de réseaux de production spécialisés et d'une capacité de soins intensifs pour la prise en charge des toxicités liées aux traitements. L'adoption de traitements de première ligne constitue un autre facteur de croissance structurel, car les thérapies approuvées s'adressent de plus en plus à des populations non fortement prétraitées. L'expérience réglementaire acquise en matière de syndrome de relargage de cytokines et de toxicités neurologiques favorise également la maturation opérationnelle. L'expansion vers des réseaux de soins communautaires pourrait progressivement améliorer l'accès géographique tout en préservant les exigences de surveillance spécialisées sur le marché de la thérapie cellulaire CAR-T.
Marché américain de la thérapie cellulaire CAR-T
On estime que les États-Unis représenteront 82 à 86 % des revenus nord-américains en 2025, avec un TCAC projeté de 16,5 à 18,0 % entre 2026 et 2034. Leur position dominante s'explique par une large disponibilité commerciale, des centres de traitement spécialisés, une infrastructure oncologique favorable et une forte activité de développement clinique pour les thérapies ciblant CD19 et BCMA.
Les grandes entreprises pharmaceutiques sont fortement impliquées dans divers domaines liés aux lymphomes, leucémies et myélomes aux États-Unis. L'utilisation de ces médicaments constitue une tendance majeure, indiquant une mise en œuvre plus précoce des traitements et un élargissement des critères d'éligibilité des patients. La suppression, en 2025, des exigences du programme REMS pour les thérapies autologues ciblant CD19 et BCMA approuvées se traduirait par une réduction des restrictions de certification et d'accès, passant d'un accès immédiat au cilizumab pour les hôpitaux participants. Ceci pourrait permettre à un plus grand nombre de patients de bénéficier de ces médicaments. On observe une demande croissante, tant du côté du marché que des patients, pour des médicaments pouvant être administrés le plus tôt possible.
Marché européen de la thérapie par cellules CAR-T
On estime que l'Europe détiendra entre 23 et 27 % du marché en 2025 et que sa part devrait croître à un TCAC de 17,0 à 18,5 % entre 2026 et 2034. L'Allemagne est un marché de premier plan grâce à ses infrastructures d'hématologie de pointe, ses centres spécialisés et ses systèmes de remboursement bien établis. Le Royaume-Uni a développé une expertise centralisée en thérapie cellulaire grâce à ses centres spécialisés du NHS, tandis que la France associe des capacités en oncologie universitaire à une coordination nationale des soins de santé.
L'Italie et l'Espagne élargissent l'accès aux traitements à mesure que les centres qualifiés développent leurs capacités en thérapie cellulaire. En Europe, la demande est influencée par l'harmonisation des réglementations, les décisions nationales de remboursement, l'accréditation des centres de traitement et les investissements dans la logistique de production spécialisée. La région observe également une adoption plus large des indications approuvées. Cependant, les différences de systèmes de remboursement et d'orientation continuent de ralentir l'accès des patients aux traitements CAR-T commercialisés.
Marché de la thérapie cellulaire CAR-T en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 18 et 22 % du marché en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 19 à 21 % entre 2026 et 2034, ce qui en fait la région majeure à la croissance la plus rapide. La Chine est le moteur du développement régional, grâce à ses entreprises nationales de thérapie cellulaire, à une recherche clinique approfondie et à des infrastructures de traitement en expansion. Le Japon et la Corée du Sud offrent des écosystèmes réglementaires et oncologiques matures, tandis que l'Inde et l'Australie développent leurs capacités.
Les progrès réglementaires de la Chine sont particulièrement significatifs car le satricel est devenu la première thérapie CAR-T approuvée au niveau mondial pour une tumeur solide en juin 2026. Cette évolution élargit le champ des thérapies possibles et encourage l'innovation dans la sélection des antigènes, la fabrication et le ciblage des tumeurs solides dans toute la région.
Reste du marché mondial de la thérapie par cellules CAR-T
Le reste du monde devrait demeurer un marché en développement, représentant 11,0 % à 11,6 % du marché, mais de plus en plus important, grâce à un accès élargi aux traitements oncologiques de pointe, à l'amélioration des infrastructures de soins de santé spécialisées et à un intérêt croissant pour les thérapies cellulaires. Les pays d'Amérique latine et d'autres marchés émergents renforcent progressivement leurs capacités de prise en charge des cancers complexes, créant ainsi des opportunités pour les thérapies CAR-T à mesure que les centres de traitement développent l'expertise clinique et les réseaux d'orientation des patients nécessaires.
La croissance est freinée par le coût élevé des traitements, le nombre limité de centres spécialisés en thérapie cellulaire, la complexité des réglementations et les exigences en matière de production et de logistique. Néanmoins, les investissements dans les infrastructures d'oncologie de pointe, les collaborations internationales et les réseaux régionaux d'orientation devraient améliorer l'accès à ces traitements. Les partenariats avec les développeurs de thérapies à l'échelle mondiale, l'amélioration des techniques de collecte et de transport des cellules et une sensibilisation accrue des cliniciens pourraient progressivement favoriser l'adoption des thérapies CAR-T sur les autres marchés mondiaux.
Analyse de segmentation
Antigène ciblé
Les anticorps CD19 et BCMA constituent les principales catégories d'antigènes ciblés, et ce segment devrait connaître une croissance annuelle composée de 17,0 à 19,0 % entre 2026 et 2034. L'utilisation de CD19 reste bien établie dans les hémopathies malignes à cellules B, tandis que celle de BCMA se développe dans le myélome multiple. La concurrence future portera sur la persistance de l'antigène, la durabilité de la réponse, la sécurité et les possibilités de traitements combinés ou séquentiels.
- CD19 : Les thérapies ciblant le CD19 occupent une position forte sur le marché grâce à leur utilisation établie dans les lymphomes à cellules B et la leucémie lymphoblastique aiguë, soutenue par de nombreux produits approuvés et une vaste expérience clinique.
- BCMA : Les thérapies ciblant BCMA sont stratégiquement importantes dans le myélome multiple, où leur utilisation croissante dans des contextes de traitement plus précoces et le développement clinique continu soutiennent une demande soutenue.
Indication
La demande pour ces indications devrait croître à un TCAC de 17,0 à 19,0 % entre 2026 et 2034, les lymphomes demeurant la principale indication sur le marché des thérapies CAR-T. L'élargissement des autorisations de mise sur le marché, la meilleure connaissance de ces thérapies par les médecins et leur utilisation plus précoce favorisent leur adoption. Le myélome multiple devrait connaître une forte croissance, les thérapies ciblant BCMA étant de plus en plus utilisées.
- Lymphomes : Les lymphomes représentent la principale indication car de nombreux produits ciblant le CD19 sont approuvés pour les lymphomes à grandes cellules B et les sous-types apparentés, créant ainsi la base de traitement établie la plus large.
- Leucémie : La leucémie demeure stratégiquement importante car le traitement ciblant le CD19 a démontré des réponses durables dans certaines populations de leucémie lymphoblastique aiguë à précurseurs de cellules B.
- Myélome multiple : Le myélome multiple revêt une importance croissante à mesure que les thérapies ciblant BCMA élargissent les options de traitement pour les patients atteints d’une maladie récidivante ou réfractaire et permettent une prise en charge plus précoce.
Utilisateurs finaux
La demande des utilisateurs finaux devrait croître à un TCAC de 16,5 % à 18,5 % entre 2026 et 2034, les hôpitaux et les cliniques spécialisées conservant leur position dominante sur le marché de la thérapie cellulaire CAR-T. La complexité du prélèvement, du conditionnement, de la perfusion, du suivi de la toxicité et de la gestion des urgences cellulaires favorise les établissements dotés de capacités d'oncologie multidisciplinaires et d'infrastructures de soins de support avancées.
- Hôpitaux et cliniques spécialisées : Ces établissements constituent le principal lieu de traitement car ils offrent une expertise en hématologie, une infrastructure de thérapie cellulaire, une surveillance intensive et un accès aux équipes multidisciplinaires nécessaires à la mise en œuvre de traitements complexes.
- Centres de chirurgie ambulatoire : Les centres ambulatoires pourraient acquérir une importance sélective à mesure que les protocoles de surveillance se perfectionnent, bien que leur adoption reste limitée par les exigences en matière de supervision spécialisée et d’accès rapide aux services de soins aigus.
- Autres : D'autres contextes incluent des réseaux de traitement spécialisés et des modèles décentralisés émergents qui peuvent soutenir le suivi, la coordination des patients ou certains éléments du parcours de soins plus large.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Hôpitaux et cliniques spécialisées |
Haut |
Centres spécialisés |
Mature |
|
Centres de chirurgie ambulatoire |
Faible |
Service de consultation externe |
Émergent |
|
Autres |
Moyen |
Décentralisation des soins |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la thérapie cellulaire CAR-T
Extension aux lignes de traitement plus précoces
L'intégration de la thérapie CAR-T aux lignes de traitement plus précoces redéfinit les opportunités commerciales en élargissant le nombre de patients éligibles et en modifiant la façon dont les cliniciens intègrent cette thérapie dans les algorithmes de traitement. Une utilisation plus précoce peut augmenter la probabilité que les patients accèdent au traitement avant une progression importante de la maladie ou une détérioration de leur état général. L'extension des indications réglementaires est donc stratégiquement importante car elle peut accroître les volumes de traitement sans dépendre uniquement de la croissance de la population atteinte de cancer. L'extension du CARVYKTI de Johnson & Johnson aux patients ayant déjà reçu au moins une ligne de traitement antérieure illustre comment une intervention plus précoce peut élargir l'utilisation de ce traitement. Pour les fabricants, l'adoption de lignes de traitement plus précoces renforce également l'importance des données comparatives, de la séquence de traitement, des filières d'orientation des patients, des négociations de remboursement et de la planification des capacités dans les centres de traitement agréés.
Progrès en ingénierie et fabrication cellulaires
Les progrès en ingénierie cellulaire améliorent la capacité des développeurs à modifier les lymphocytes T pour une meilleure reconnaissance des antigènes, une persistance accrue et une activité contrôlée. L'innovation en matière de fabrication est tout aussi importante, car les thérapies autologues nécessitent une production individualisée et des contrôles de qualité rigoureux. L'amélioration de l'automatisation des processus, du traitement en système clos, des analyses et de la coordination logistique peut réduire la variabilité opérationnelle et augmenter le débit. Les entreprises disposant de réseaux de production évolutifs peuvent ainsi être compétitives non seulement grâce à l'efficacité clinique, mais aussi grâce à la disponibilité des traitements et à la fiabilité de la production. Des délais plus courts entre les injections peuvent être particulièrement précieux pour les patients atteints d'une maladie à progression rapide. À mesure que les plateformes de production mûrissent, des opportunités se présentent aux fournisseurs spécialisés de vecteurs viraux, de réactifs, de tests analytiques, de systèmes de cryoconservation et d'équipements de traitement cellulaire pour participer à l'écosystème plus large du marché de la thérapie cellulaire CAR-T.
Augmentation du fardeau du cancer et des besoins non satisfaits dans les cas de rechute
L'augmentation du fardeau mondial du cancer offre un contexte clinique important aux thérapies cellulaires avancées. Le Centre international de recherche sur le cancer (CIRC) estimait à 20,6 millions le nombre de nouveaux cas de cancer dans le monde en 2024, tandis que 9,8 millions de personnes décédaient des suites de cette maladie, soulignant ainsi la demande croissante de stratégies thérapeutiques plus efficaces. Dans le cas des hémopathies malignes, les patients en rechute après plusieurs traitements systémiques disposent souvent de peu d'options thérapeutiques durables, ce qui représente une opportunité majeure pour les thérapies capables d'induire des réponses profondes. L'identification continue des patients éligibles, l'amélioration des filières d'orientation et une meilleure sensibilisation des hématologues peuvent accroître le recours à ces traitements. L'impact commercial est maximal lorsque le diagnostic, le remboursement, l'expertise des spécialistes et la capacité des centres de traitement se développent simultanément.
Tendances futures du marché de la thérapie cellulaire CAR-T
Extension au-delà des hémopathies malignes
L'expansion aux tumeurs solides devrait constituer l'une des orientations futures les plus importantes. L'approbation, en juin 2026, du Satri-Cel pour l'adénocarcinome gastrique ou de la jonction œsogastrique avancé, CLDN18.2-positif et HER2-négatif, a établi un précédent commercial pour la thérapie CAR-T en dehors des cancers hématologiques. Les développements futurs se concentreront de plus en plus sur les antigènes tumoraux spécifiques, le trafic, la persistance, la résistance au microenvironnement tumoral et les stratégies limitant l'activité hors tumeur. Des produits efficaces contre les tumeurs solides pourraient considérablement élargir la population cible et créer de nouveaux besoins en matière de production et de centres de traitement sur le marché de la thérapie cellulaire CAR-T.
Accent mis sur la facilité d'accès aux soins et la rapidité de production
La facilité d'accès aux traitements devrait devenir un facteur de différenciation majeur avec l'essor des thérapies cellulaires. Les développeurs privilégieront probablement les plateformes de production capables de réduire les délais de livraison, d'améliorer la reproductibilité des lots et de simplifier la logistique. Une automatisation accrue et un suivi numérique renforcé permettraient une gestion en temps réel de la chaîne d'identité et de la traçabilité des produits, de la collecte à l'administration, en passant par la production et la mise sur le marché. À plus long terme, on pourrait également observer un intérêt accru pour les approches allogéniques ou les thérapies prêtes à l'emploi, même si la durabilité clinique, le rejet immunitaire et la sécurité demeurent des aspects essentiels du développement. Une production plus rapide et une logistique plus prévisible pourraient améliorer l'accès aux traitements pour les patients dont la maladie progresse rapidement.
Opportunités du marché de la thérapie cellulaire CAR-T
Développement de réseaux régionaux de fabrication et de traitement
Les réseaux de production régionaux représentent une opportunité majeure pour les entreprises souhaitant étendre leur accès au-delà des centres nord-américains et européens traditionnels. Le renforcement des capacités de production et de logistique à proximité des lieux de traitement permet de simplifier le transport, d'accélérer les délais de livraison et d'améliorer la résilience des chaînes d'approvisionnement personnalisées. La région Asie-Pacifique est particulièrement attractive, car la Chine, le Japon, la Corée du Sud et l'Inde développent des écosystèmes de thérapie cellulaire de plus en plus sophistiqués. Les partenariats entre entreprises pharmaceutiques, hôpitaux, organismes de développement et de fabrication à façon et prestataires logistiques pourraient donner naissance à des modèles régionaux intégrés. Les décisions d'investissement devraient privilégier les sites disposant d'infrastructures oncologiques solides, d'un personnel qualifié en traitement cellulaire, de procédures réglementaires prévisibles et d'un nombre suffisant de patients.
Modèles d'administration de CAR-T optimisés en termes de coûts
L'optimisation des coûts offre une autre opportunité stratégique, notamment sur les marchés émergents où la production autologue conventionnelle peut limiter l'accès aux soins. Les développeurs peuvent privilégier des processus de production à moindre coût, une fabrication régionale, des protocoles cliniques standardisés et des partenariats avec les systèmes de santé publique. L'Inde et la Chine constituent des environnements pertinents pour tester des modèles économiquement différenciés, car ces deux marchés disposent d'une population de patients importante et de capacités nationales croissantes en thérapie cellulaire. Les entreprises peuvent également explorer la fabrication modulaire, les infrastructures de traitement partagées et les accords de transfert de technologie afin de réduire les coûts fixes. Une optimisation des coûts réussie nécessitera de maintenir la qualité des produits, la conformité réglementaire, la traçabilité et la sécurité des patients, tout en réduisant le coût total du traitement. Cette approche pourrait favoriser une plus large diffusion sur les marchés où le remboursement reste limité.
Développements récents
- Juin 2026 : CARsgen Therapeutics Holdings Limited a annoncé que l’Administration nationale chinoise des produits médicaux a approuvé le satricabtagène autoleucel (Satri-Cel) pour le traitement de l’adénocarcinome gastrique ou de la jonction œsogastrique avancé, CLDN18.2-positif et HER2-négatif, après au moins deux lignes de traitement antérieures. Cette approbation représente la première thérapie CAR-T approuvée au niveau mondial pour une tumeur solide et élargit considérablement le champ d’application stratégique du développement des thérapies cellulaires.
- Février 2026 : Gilead Sciences, Inc. a annoncé que la FDA américaine avait approuvé une mise à jour des informations de prescription de Yescarta, levant ainsi la restriction d’utilisation précédente pour les patients atteints d’un lymphome primitif du système nerveux central récidivant ou réfractaire. Cette décision a élargi la population cible de ce traitement ciblant le CD19 et a renforcé son positionnement dans le traitement des lymphomes agressifs.
- Juin 2025 : Bristol-Myers Squibb a annoncé que la FDA américaine avait approuvé Breyanzi pour le traitement des adultes atteints d’un lymphome de la zone marginale récidivant ou réfractaire après au moins deux lignes de traitement systémique antérieures. Cette approbation a étendu l’indication de Breyanzi à un cinquième type de cancer et a renforcé la concurrence autour d’applications thérapeutiques plus larges ciblant le CD19.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -