
Marché de la gestion des actifs logiciels – Tendances, demande et croissance jusqu’en 2034
Rapport d'analyse du marché de la gestion des actifs logiciels : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par composant (solutions et services), type de déploiement (sur site et dans le cloud), taille de l'organisation (PME et grandes entreprises) et secteur d'activité (banque, finance et assurance ; informatique et télécommunications ; industrie manufacturière ; commerce de détail et biens de consommation ; secteur public ; santé et sciences de la vie ; médias et divertissement ; et autres).
- Statut : Données publiées
- Code du rapport : TIPRE00012382
- Catégorie : Technologie, médias et télécommunications
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 26, 2026


Taille du marché en 2025
2,8 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
8,5 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
13,88 %
taux de croissance
Marché adressable
51,03 milliards de dollars américains
(2026-2034)
Le marché de la gestion des actifs logiciels était évalué à 2,8 milliards de dollars américains en 2025 et devrait atteindre 8,5 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 13,88 % entre 2026 et 2034. Cette expansion est alimentée par l'augmentation des portefeuilles de logiciels d'entreprise, la multiplication des audits de conformité des licences et l'adoption croissante d'environnements informatiques hybrides. Les organisations des secteurs de la banque, de la finance et de l'assurance (BFSI), de la santé et de l'industrie manufacturière déploient de plus en plus d'outils de gouvernance structurés, renforçant ainsi le rôle essentiel de la gestion des actifs logiciels dans la maîtrise des coûts et la réduction des risques liés aux opérations numériques.
L'Amérique du Nord demeure le principal moteur de la demande mondiale, le marché de la gestion des actifs logiciels y connaissant une croissance soutenue, portée par des audits réglementaires rigoureux, une forte concentration des logiciels d'entreprise et une adoption précoce du cloud. Des facteurs structurels tels que le travail hybride, la prolifération des infrastructures informatiques et le renforcement des exigences en matière de cybersécurité incitent les grandes entreprises à formaliser leurs cadres de gouvernance des actifs, ce qui devrait maintenir une croissance régionale supérieure à la moyenne jusqu'en 2034, et ce, dans divers secteurs d'activité.
Évaluation et perspectives du marché de la gestion des actifs logiciels
- Amérique du Nord : Détiendra une part de revenus estimée entre 34 et 38 % en 2025 et devrait croître à un TCAC de 12,5 à 13,5 % entre 2026 et 2034, soutenue par des parcs de logiciels d'entreprise denses et des audits de conformité rigoureux.
- États-Unis : Détiennent environ 85 à 90 % de la part de marché nord-américaine en 2025, avec un taux de croissance annuel composé (TCAC) de 12,3 à 13,2 % jusqu'en 2034, sous l'impulsion des mandats de gouvernance du cloud.
- Europe : Représente environ 24 à 28 % de la part de marché en 2025, avec un TCAC de 13,0 à 14,0 % entre 2026 et 2034, le Royaume-Uni, l'Allemagne et la France étant à la pointe de l'adoption régionale grâce à des initiatives d'harmonisation réglementaire.
- Asie-Pacifique : Elle représente près de 20 à 24 % du marché en 2025 et devrait connaître le taux de croissance annuel composé le plus rapide, soit 15,5 à 16,8 %, jusqu'en 2034, sous l'impulsion de la Chine, de l'Inde et du Japon, dans un contexte de numérisation rapide des entreprises.
- Segment le plus important : Le segment Solutions détenait une part de marché estimée entre 58 et 62 % en 2025 et devrait croître à un TCAC de 13,2 à 14,0 % entre 2026 et 2034, grâce aux outils d'optimisation des licences.
- Segment à forte croissance : Le type de déploiement basé sur le cloud est le segment à la croissance la plus rapide, détenant une part de marché de 34 à 38 % en 2025 et s'étendant à un TCAC de 15,8 à 16,9 % jusqu'en 2034, propulsé par la prolifération du SaaS.
- Principales entreprises analysées en détail : Microsoft Corporation, Ivanti, Inc., Snow Software AB, BMC Software, Inc., Certero, Flexera Software LLC, IBM Corporation, Micro Focus International plc, ServiceNow, Inc., Broadcom Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le paysage informatique des entreprises a considérablement évolué au cours de la dernière décennie. On est passé de portefeuilles de logiciels fixes, détenus sous licence permanente, à une nouvelle ère de parcs logiciels hautement dynamiques, composés d'actifs logiciels sur site et d'environnements multicloud. Cette évolution a complexifié la gestion des droits d'accès, des droits d'utilisation et des renouvellements, incitant les entreprises à abandonner les tableurs au profit de solutions de découverte automatisées.
À l'avenir, l'adoption de ces solutions devrait s'étendre au-delà des secteurs traditionnels fortement dépendants des technologies de l'information, pour atteindre des domaines tels que la fabrication, le commerce de détail et les sciences de la vie, à mesure que les initiatives de transformation numérique mûrissent, contribuant ainsi à la croissance de la part de marché de la gestion des actifs logiciels . Les économies émergentes d'Asie du Sud-Est et d'Amérique latine présentent des opportunités encore inexploitées, tandis que le contrôle réglementaire des licences logicielles s'intensifie. Les investissements des fournisseurs dans les moteurs d'optimisation basés sur l'IA et le développement des capacités de gestion SaaS accéléreront davantage la consolidation des plateformes et leur pénétration intersectorielle au cours de la période de prévision.
Portée du rapport sur le marché de la gestion des actifs logiciels
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,8 milliards de dollars américains |
| Taille du marché d'ici 2034 | 8,5 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 13,88% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la gestion des actifs logiciels
L'augmentation des risques liés à la non-conformité des licences logicielles demeure le principal moteur de la demande, les entreprises étant confrontées à des sanctions croissantes suite aux audits des fournisseurs et à des coûts de régularisation imprévus. La croissance du marché de la gestion des actifs logiciels est par ailleurs renforcée par la multiplication des abonnements cloud, qui complexifie le suivi des droits d'utilisation sur des canaux d'approvisionnement décentralisés. Les entreprises consolident leurs relations avec les fournisseurs et centralisent leurs fonctions de gouvernance afin de limiter les dépenses redondantes et d'optimiser leur pouvoir de négociation lors des renouvellements.
L'écosystème englobe des acteurs tels que les éditeurs de logiciels, les intégrateurs de systèmes, les fournisseurs de services gérés et les sociétés de développement de logiciels SAM, qui collaborent pour offrir une visibilité de bout en bout. La dynamique de l'offre du secteur a engendré une forte demande pour des plateformes capables d'automatiser la découverte, la normalisation et l'analyse prédictive. Les fournisseurs de plus petite taille intègrent l'IA à leurs moteurs de réconciliation, tandis que les grandes entreprises de gestion des services informatiques ajoutent des modules de gouvernance des actifs à leur plateforme de services.
Competitive intensity within the software asset management market analysis reveals consolidation among established IT governance vendors expanding through acquisitions and platform integrations. Microsoft Corporation and IBM Corporation use their wide reach in enterprises to integrate asset management into cloud environments, while Flexera Software LLC, Snow Software AB, and Certero differentiate themselves through their optimization capabilities and precise tracking of multi-cloud entitlements.
More emphasis is now being placed on integration capabilities, with ServiceNow, Inc. incorporating SAM into its IT service management processes, and Ivanti, Inc. and BMC Software, Inc. focusing on endpoint and asset visibility. Compliance-related capabilities are further strengthened by Broadcom Inc. and Micro Focus International plc, while investments are mainly focused on AI-based license optimization and SaaS expenditure management solutions offered by the vendors.
● REPORT CUSTOMIZATION
Tailor This Report To Align With Your Specific Business Requirements
This report can be customized to align precisely with your business objectives, scope, and target markets. Customization options include tailored segmentation, geography, competitive analysis, and strategic insights to support informed decision-making.
Customize This Report →WHAT YOU CAN ADJUST
- ● Segmentations
- ● Geography
- ● Competitive Analysis
- ● Language Preferences
Software Asset Management Market:
Personnalisez ce rapport en fonction de vos besoins
Vous bénéficierez d’une personnalisation sur n’importe quel rapport - gratuitement - y compris des parties de ce rapport, ou une analyse au niveau du pays, un pack de données Excel, ainsi que de profiter d’offres exceptionnelles et de réductions pour les start-ups et les universités
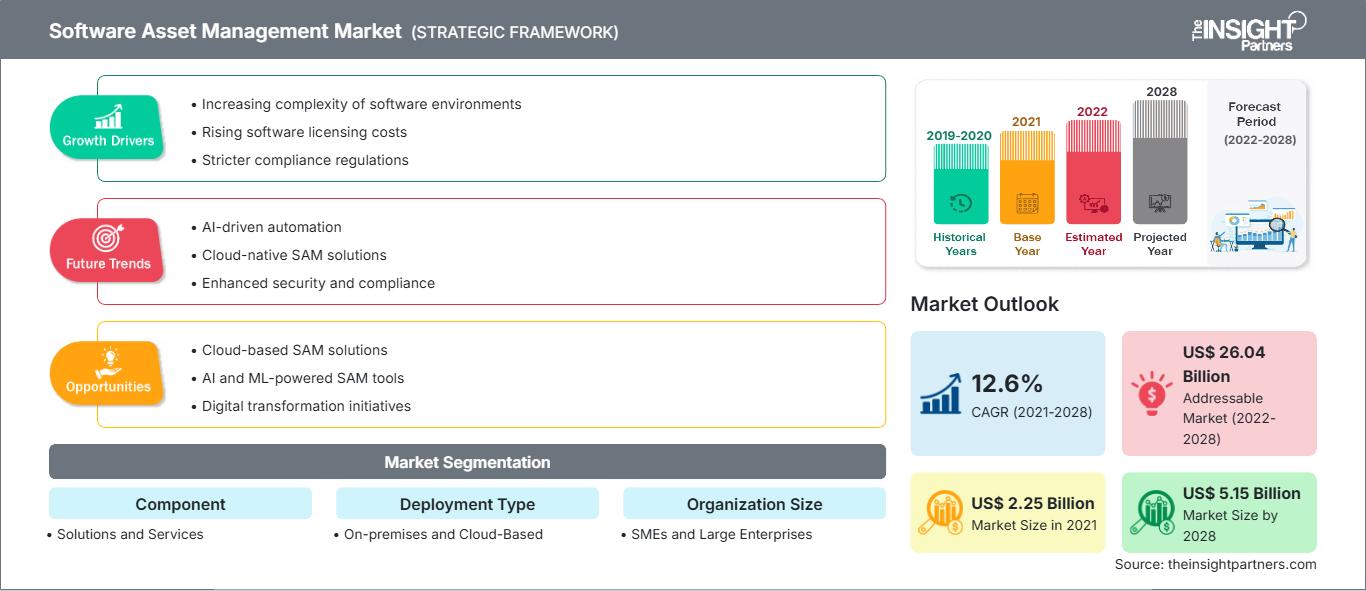
Marché de la gestion des actifs logiciels: Perspectives stratégiques
-
Obtenez les principales tendances clés du marché de ce rapport.Cet échantillon GRATUIT comprendra une analyse de données, allant des tendances du marché aux estimations et prévisions.
Regional Insights
North America Software Asset Management Market
North America held an estimated 34–38% revenue share of the global software asset management market in 2025 and is projected to grow at a CAGR of 12.5–13.5% between 2026 and 2034. The region's maturity stems from dense enterprise software concentration, aggressive vendor audit cycles, and early institutionalization of formal license governance programs across financial services, technology, and healthcare organizations operating complex hybrid infrastructures.
The structural forces at play involve the increasing regulatory pressures in cybersecurity, the proliferation of IT resources within the increasingly remote workforces in large enterprises, and procurement centralization. In Canada, similar adoption trends are emerging due to the need for digital transformation of the public sector and modernization of medium-sized enterprises, while in Mexico, the increasing technology services industry adds to the regional demand.
U.S. Software Asset Management Market
Les États-Unis détiennent environ 85 à 90 % des revenus de la gestion des actifs logiciels en Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 12,3 à 13,2 % jusqu'en 2034. Cette domination reflète la concentration des dépenses en logiciels d'entreprise au sein des organisations du Fortune 500, une application rigoureuse des réglementations et des réseaux matures de fournisseurs de services gérés prenant en charge la réconciliation continue des licences dans des environnements multicloud tentaculaires, selon le rapport sur le marché de la gestion des actifs logiciels .
La présence de sociétés telles que Microsoft Corporation, IBM Corporation, ServiceNow, Inc., BMC Software, Inc. et Broadcom Inc. reste forte, ces entreprises étant solidement implantées dans leur pays d'origine et disposant d'une clientèle d'entreprises importante. Côté applications, on observe l'essor d'outils de découverte basés sur l'IA, de tableaux de bord d'optimisation des dépenses SaaS et de plateformes unifiées de gestion des terminaux, les grandes entreprises et les administrations privilégiant le suivi automatisé de la conformité aux procédures d'audit traditionnelles.
Marché européen de la gestion des actifs logiciels
L'Europe représentait environ 24 à 28 % du marché mondial de la gestion des actifs logiciels en 2025, avec un taux de croissance annuel composé (TCAC) de 13,0 à 14,0 % entre 2026 et 2034. Cette dynamique régionale repose sur l'harmonisation réglementaire dans le cadre des dispositifs de protection des données et sur l'adoption croissante par les entreprises d'une gouvernance informatique centralisée pour gérer la complexité des licences logicielles transfrontalières dans des secteurs diversifiés de la fabrication et des services financiers.
Le Royaume-Uni est en tête de l'adoption de ces technologies au niveau régional, un phénomène stimulé par les réglementations de conformité des services financiers et la présence de fournisseurs de services gérés qui accompagnent les programmes de gouvernance numérique des entreprises de taille moyenne. L'Allemagne suit de près, son adoption étant stimulée par ses efforts de numérisation du secteur manufacturier et d'intégration de l'Industrie 4.0, qui exige une gestion rigoureuse des actifs logiciels. La France, l'Italie et l'Espagne ont progressivement adopté l'automatisation dans l'optimisation des licences.
Marché de la gestion des actifs logiciels en Asie-Pacifique
La région Asie-Pacifique détenait près de 20 à 24 % du marché de la gestion des actifs logiciels en 2025 et devrait connaître le taux de croissance annuel composé (TCAC) régional le plus rapide, de 15,5 à 16,8 %, jusqu'en 2034. La Chine est en tête de l'adoption dans la région, grâce à ses efforts de numérisation à grande échelle des entreprises, suivie par le Japon en raison de son écosystème de gouvernance informatique avancé. La demande est également alimentée par l'Inde, la Corée du Sud et l'Australie, qui contribuent à la demande grâce à l'intensification des efforts de modernisation des services technologiques et du secteur financier.
En matière de facteurs industriels et politiques, on peut citer la volonté du gouvernement de numériser l'économie, le renforcement de la réglementation en matière de cybersécurité et les investissements dans l'infrastructure de cloud computing pour les secteurs manufacturier et des télécommunications. L'essor de l'externalisation informatique en Inde, conjugué aux normes de gouvernance des données en Australie, contribue à positionner la région Asie-Pacifique comme principal moteur de croissance à l'échelle mondiale.
Marché de la gestion des actifs logiciels au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique enregistre une adoption croissante, l'Arabie saoudite s'imposant comme le marché leader grâce aux programmes de transformation numérique et de modernisation des systèmes informatiques gouvernementaux, conformément à la Vision 2030. Selon les prévisions du marché de la gestion des actifs logiciels , la région devrait connaître une croissance annuelle composée (TCAC) de 12,0 à 13,0 % entre 2026 et 2034 , soutenue par l'augmentation des investissements dans les infrastructures cloud d'entreprise et le renforcement des exigences de conformité du secteur public .
Les Émirats arabes unis suivent de près, en raison de la nécessité de numériser leur place financière et de mettre en œuvre des programmes de gouvernement intelligent, qui requièrent une gestion centralisée des logiciels. L'Afrique du Sud et le reste du Moyen-Orient et de l'Afrique contribuent progressivement à cette demande, grâce au déploiement de réseaux de télécommunications et à la formalisation croissante des systèmes informatiques d'entreprise.
Analyse de segmentation
Composant
Le sous-segment des solutions devrait croître à un TCAC de 13,2 à 14,0 % entre 2026 et 2034. Cela définit le périmètre principal du marché de la gestion des actifs logiciels, englobant les plateformes de découverte, de réconciliation et d'optimisation que les entreprises déploient pour automatiser le suivi des licences, réduire les risques de non-conformité et consolider les inventaires logiciels fragmentés dans des environnements d'infrastructure hybrides et multicloud.
- Solutions : Les plateformes automatisées de découverte et d'optimisation des licences dominent les achats d'entreprise, offrant un suivi des droits en temps réel et réduisant la dépendance aux audits manuels dans les environnements informatiques distribués.
- Services : Les services de mise en œuvre, de conseil et de gestion des actifs logiciels (SAM) aident les entreprises qui manquent d'expertise en matière de gouvernance interne, ce qui génère une demande constante parmi les organisations de taille moyenne qui optent pour une gestion externalisée de la conformité.
Type de déploiement
Le déploiement dans le cloud devrait connaître une croissance annuelle composée (TCAC) de 15,8 % à 16,9 % entre 2026 et 2034 , reflétant l'accélération de la prolifération des solutions SaaS et les principales tendances du marché de la gestion des actifs logiciels . Les entreprises privilégient de plus en plus les plateformes hébergées dans le cloud pour leur évolutivité, la réduction des coûts d'infrastructure et la simplification de l'intégration aux écosystèmes multicloud existants, tandis que le déploiement sur site conserve toute sa pertinence dans les secteurs réglementés exigeant un contrôle strict de la résidence des données.
- Sur site : Privilégiée par les secteurs hautement réglementés qui exigent un contrôle direct de l'infrastructure, la demande reste soutenue parmi les organismes gouvernementaux et les organisations BFSI qui ont des mandats stricts en matière de résidence des données.
- Basé sur le cloud : L’adoption rapide reflète la préférence des entreprises pour des outils de gouvernance évolutifs et basés sur un système d’abonnement, offrant une intégration transparente dans des environnements multicloud distribués et une infrastructure de travail à distance.
Taille de l'organisation
Le marché de la gestion des actifs logiciels pour les grandes entreprises devrait connaître une croissance annuelle composée (TCAC) de 13,0 % à 13,8 % entre 2026 et 2034. Cette croissance est portée par la complexité des portefeuilles logiciels multi-fournisseurs, qui nécessitent des cadres de gouvernance centralisés et des ressources dédiées à la conformité au sein d'unités opérationnelles réparties dans le monde entier. L'adoption croissante des applications cloud, des environnements informatiques hybrides et des stratégies d'optimisation des licences logicielles continue de soutenir la demande de solutions complètes de gestion des actifs logiciels parmi les grandes organisations.
- PME : La prise de conscience croissante des risques de non-conformité et l'accessibilité des outils cloud favorisent une adoption progressive parmi les petites organisations qui dépendaient auparavant de méthodes de suivi manuelles.
- Grandes entreprises : La complexité des environnements logiciels multi-fournisseurs et la rigueur des audits alimentent une forte demande de plateformes de gouvernance complètes et intégrées à l’échelle mondiale.
Secteur d'activité vertical
Le secteur des technologies de l'information et des télécommunications devrait connaître une croissance annuelle composée de 14,0 à 14,9 % entre 2026 et 2034, reflétant une forte densité d'actifs logiciels et une modernisation continue des infrastructures nécessitant une gestion rigoureuse du cycle de vie des licences dans des environnements opérationnels à forte intensité technologique.
- BFSI : La rigueur des exigences réglementaires et l’étendue des portefeuilles logiciels alimentent une demande constante de plateformes automatisées de préparation aux audits et de suivi des droits au sein des institutions financières.
- Informatique, Télécommunications : La forte densité logicielle et les mises à niveau continues des infrastructures soutiennent une adoption de premier plan, nécessitant une gouvernance rigoureuse du cycle de vie dans les environnements technologiques distribués.
- Secteur manufacturier : L’intégration de l’industrie 4.0 et l’expansion des parcs logiciels de technologies opérationnelles alimentent une demande croissante en matière de visibilité centralisée des actifs et de suivi de la conformité.
- Commerce de détail : La prolifération des plateformes omnicanales et les fluctuations saisonnières des licences favorisent l'adoption croissante d'outils de gouvernance flexibles et adaptés aux abonnements par les entreprises du secteur du commerce de détail.
- Biens de consommation : L'adoption croissante des logiciels de gestion de la chaîne d'approvisionnement numérique stimule la demande de systèmes centralisés de suivi des licences chez les fabricants de biens de consommation.
- Gouvernement : La numérisation du secteur public et les exigences strictes en matière de responsabilité des marchés publics favorisent l'adoption constante de plateformes de gouvernance axées sur la conformité au sein des agences gouvernementales.
- Santé, sciences de la vie : les exigences réglementaires en matière de protection des données et l’expansion des portefeuilles de logiciels cliniques alimentent une demande croissante d’outils rigoureux de conformité et de préparation aux audits.
- Médias, Divertissement : La dépendance croissante à l'égard des licences de logiciels de création et de production favorise l'adoption progressive des plateformes de suivi et d'optimisation basées sur l'utilisation.
Aperçu des opportunités
|
Secteur d'activité vertical |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
BFSI |
Haut |
Préparation à l'audit |
Mature |
|
Informatique, Télécommunications |
Haut |
Licence cloud |
Mature |
|
Fabrication |
Moyen |
Industrie 4.0 |
Mise à l'échelle |
|
Vente au détail |
Moyen |
Suivi omnicanal |
Mise à l'échelle |
|
Biens de consommation |
Faible |
Chaîne d'approvisionnement SAM |
Émergent |
|
Gouvernement |
Moyen |
marchés publics |
Mise à l'échelle |
|
Santé, sciences de la vie |
Haut |
Automatisation de la conformité |
Mise à l'échelle |
|
Médias, divertissement |
Faible |
Licence basée sur l'utilisation |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché de la gestion des actifs logiciels
Augmentation des risques liés à la non-conformité des licences logicielles et de la fréquence des audits des fournisseurs
Les entreprises subissent une pression croissante en raison des audits formels menés par les principaux éditeurs de logiciels, qui se soldent généralement par des régularisations importantes et imprévues en l'absence d'une documentation complète sur les droits d'utilisation. Ceci a engendré un intérêt accru pour les plateformes automatisées qui assurent une concordance continue entre le déploiement des logiciels et leurs droits d'utilisation. Les entreprises dépourvues de structure de gouvernance sont exposées à des risques plus élevés, ce qui fait de la mise en place d'une infrastructure de gestion de la conformité une priorité pour leurs conseils d'administration. La multiplication des modèles de licences sophistiqués, tels que les abonnements à la consommation ou hybrides, complexifie le suivi des droits d'utilisation, renforçant ainsi l'importance des outils spécialisés. L'impact de cette tendance est principalement ressenti par les fournisseurs de solutions de préparation aux audits en temps réel, les entreprises considérant cet aspect comme un élément essentiel de la gestion des risques.
Accélérer l'adoption du multicloud et du SaaS dans les environnements informatiques d'entreprise
Avec l'adoption rapide des applications SaaS et la multiplication des clouds, la visibilité logicielle au sein des DSI devient difficile à maîtriser en raison de la décentralisation des achats. Celle-ci permet aux différents services de souscrire à des services cloud sans contrôle de la gouvernance informatique. Ce problème engendre de nombreux défis en matière de gouvernance informatique et, par conséquent, un besoin croissant de solutions permettant de détecter l'informatique parallèle et de rapprocher les coûts des abonnements cloud de l'utilisation réelle. Les entreprises constatent aujourd'hui qu'une adoption incontrôlée du SaaS entraîne une hausse des dépenses d'exploitation due à la duplication des abonnements et des licences inutilisées. Les fournisseurs de solutions SaaS proposant l'optimisation des dépenses cloud, associée à des fonctionnalités de suivi des logiciels sur site, connaissent une demande disproportionnée.
Les entreprises en pleine croissance se concentrent sur l'optimisation des coûts informatiques et la consolidation des fournisseurs.
La pression accrue sur les entreprises pour une gestion financière rigoureuse les incite à une vigilance accrue quant aux dépenses discrétionnaires en technologies de l'information (TI). Elles perçoivent ainsi l'intérêt des plateformes de gestion des actifs logiciels (SAMP) pour identifier les licences inutilisées, optimiser les contrats fournisseurs et fusionner les abonnements logiciels dupliqués entre les différentes divisions. Les professionnels de la finance et des achats collaborent désormais avec les équipes informatiques pour exploiter les données de gouvernance et optimiser les renouvellements de contrats fournisseurs, en réalisant des économies substantielles grâce à une négociation efficace. Cette collaboration entre les acteurs financiers et techniques a renforcé l'importance des outils de gouvernance, qui dépassent le simple cadre de la conformité informatique pour s'étendre à l'ensemble de l'organisation.
Tendances futures du marché de la gestion des actifs logiciels
Optimisation prédictive des licences pilotée par l'IA
Les tendances émergentes du marché de la gestion des actifs logiciels indiquent une intégration plus poussée de l'intelligence artificielle et de l'apprentissage automatique au sein des plateformes de gouvernance. Ceci permettra de modéliser de manière prédictive les besoins futurs en licences en fonction des historiques d'utilisation et des trajectoires de croissance des organisations. Au lieu de se contenter de répondre aux exigences de conformité, les futures plateformes proposeront proactivement des recommandations concernant la restructuration des contrats, l'attribution des licences et le calendrier des renouvellements. Ainsi, ces nouvelles plateformes deviendront des solutions de conseil stratégique qui transformeront radicalement les critères de différenciation des fournisseurs et les approches d'achat des entreprises en matière de logiciels, notamment pour celles qui gèrent simultanément des centaines de droits d'utilisation.
Convergence avec des écosystèmes de gestion des services informatiques plus vastes
On observe une convergence croissante entre les plateformes de gouvernance et les écosystèmes de gestion unifiée des terminaux, de gestion de la posture de cybersécurité et de gestion des services informatiques, en raison de la préférence des entreprises pour les plateformes technologiques intégrées plutôt que pour les technologies isolées. Ces évolutions permettent de corréler les informations de consommation logicielle avec l'analyse des vulnérabilités de cybersécurité et la gestion des appareils afin d'obtenir une visibilité complète sur les opérations. Les fournisseurs qui développent l'interopérabilité via des API ouvertes et des intégrations natives avec les principaux fournisseurs de services cloud ont de fortes chances d'acquérir une part de marché disproportionnée, compte tenu de la préférence des entreprises pour la consolidation de leurs relations avec les fournisseurs et la simplification des processus d'intégration.
Opportunités du marché de la gestion des actifs logiciels
Expansion vers les segments PME et ETI sous-exploités
Les PME représentent un important potentiel, car les contraintes budgétaires et le manque de sensibilisation freinent l'adoption des outils, contrairement aux grandes entreprises. La réduction des coûts et de la complexité des plateformes cloud permet aux fournisseurs de cibler ce marché grâce à des solutions évolutives et modulables, adaptées aux besoins spécifiques des PME, caractérisées par des budgets limités et une méconnaissance de la gouvernance. Les fournisseurs de services gérés proposant des solutions de gouvernance via des services informatiques constituent un canal de distribution efficace pour ce marché des PME dispersées, dépourvues de personnel de conformité en interne.
Développement de plateformes verticales spécifiques pour les industries réglementées
Les secteurs de la santé, des sciences de la vie et public offrent d'importantes opportunités aux fournisseurs développant des solutions de gouvernance spécifiques à chaque secteur, répondant aux exigences réglementaires uniques en matière de protection des données et de responsabilité des achats. Les plateformes génériques ne prennent souvent pas suffisamment en compte les cadres de conformité spécialisés régissant les logiciels cliniques ou les marchés publics, ce qui crée une opportunité de différenciation pour les solutions sur mesure. Les fournisseurs investissant dans la certification sectorielle, l'alignement réglementaire et des capacités de reporting spécialisées peuvent se positionner avantageusement sur ces marchés traditionnellement négligés. Face au renforcement du contrôle réglementaire en matière de protection des données de santé et de transparence des marchés publics, les plateformes démontrant une expertise sectorielle pointue, plutôt qu'une fonctionnalité horizontale générique, sont bien placées pour capter une part de marché disproportionnée au sein de ces segments organisationnels à forte valeur ajoutée et soumis à des exigences de conformité élevées, et ce, durant la période prévisionnelle.
Foire aux questions

Ankita est une professionnelle dynamique des études de marché et du conseil, forte de plus de 8 ans d'expérience dans les secteurs des technologies, des médias, des TIC, de l'électronique et des semi-conducteurs. Elle a dirigé et réalisé avec succès plus de 100 missions de conseil et d'études pour des clients internationaux tels que Microsoft, Oracle, NEC Corporation, SAP, KPMG et Expeditors International. Ses compétences clés incluent l'analyse de marché, l'analyse de données, la prévision, la formulation de stratégies, la veille concurrentielle et la rédaction de rapports.
Ankita maîtrise parfaitement la gestion de cycles de projet complets, de la conception de propositions avant-vente et des discussions avec les clients jusqu'à la fourniture d'informations exploitables après-vente. Elle maîtrise la gestion d'équipes transverses, la structuration de modules d'études complexes et l'alignement des solutions sur les objectifs commerciaux spécifiques de chaque client. Ses excellentes compétences en communication, leadership et présentation lui ont permis de fournir systématiquement des résultats à forte valeur ajoutée dans des environnements de marché dynamiques et en constante évolution.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -