
トウルブオチアルグエル市場:動向・需要・予測 2034
ターボチャージャー市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:車両タイプ別(乗用車、小型商用車、大型商用車)、燃料タイプ別(ガソリン、ディーゼル、その他)、材質別(鋳鉄、アルミニウム、その他)、技術別(ツインターボ技術、ウェイストゲート技術、可変ジオメトリ技術、その他)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00011332
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 30, 2026


2025年の市場規模
160億3000 万米ドル
基準年値
2034年の予測
308億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.54 %
成長率
対象市場
2111億8000 万米ドル
(2026年~2034年)
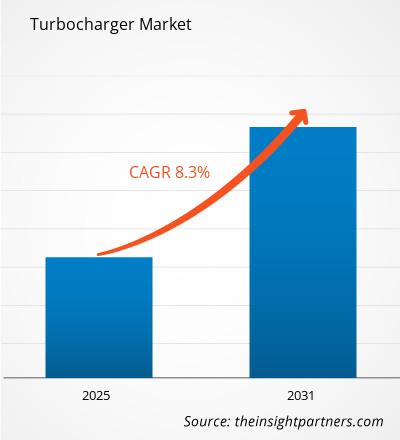
自動車メーカーや商用車メーカーが出力密度、燃費、規制排出ガスとのバランスを取る中で、ターボチャージャー市場は持続的な拡大サイクルに入りつつあります。2025年の市場規模は160億3,000万米ドルでしたが、2034年には308億5,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.54%で成長すると見込まれています。需要は乗用車、小型商用車、大型商用車に及び、ガソリン、ディーゼル、代替燃料のパワートレインに採用され、ブースト制御アーキテクチャの精度向上が図られています。
北米は高付加価値の生産および交換部品のハブであり続け、2034年までの年平均成長率は約7%と予測されています。同地域のターボチャージャー市場規模は、ピックアップトラック、SUV、小型商用車におけるターボチャージャーの普及率の高さと、より厳格な効率要件によるエンジンの小型化によって支えられています。現地生産、USMCA(米国・メキシコ・カナダ協定)に準拠した調達、ハイブリッドガソリンプラットフォームへの継続的な投資により、リードタイムが短縮され、耐久性の高いウェイストゲートおよび可変ジオメトリーシステムへの需要が高まっています。
ターボチャージャー市場の評価と洞察
地域展望
- 北米: 2025年には世界市場の約27%を占める|2034年までの年平均成長率(CAGR)は約7%。市場における位置付け:この地域は、高付加価値のピックアップトラックやSUV向けアプリケーション、確立されたアフターマーケットチャネル、ガソリンエンジンおよび小型商用車プラットフォーム向けのターボチャージャーの現地生産に支えられ、収益で第2位にランクされています。
- 米国: 2025年には北米市場収益の約82%を占める|2034年までの年平均成長率(CAGR)は約7%。市場における地位:米国は、集中した車両組立、サプライヤーのエンジニアリング、ターボチャージャー付きピックアップトラック、SUV、高性能車、ハイブリッドガソリンプラットフォームに対する継続的な需要により、北米をリードしている。
- 欧州: 2025年には世界市場の約25%を占める見込み|2034年までの年平均成長率(CAGR)は約6%。市場における位置付け:成熟した既存設備と厳格な排出ガス規制により、買い替え需要と先進技術需要が維持されており、ドイツが欧州をリードし、英国、フランス、イタリア、スペインが多様な車両生産に貢献している。
- アジア太平洋地域: 2025年には世界市場の約41%を占める | 2034年までの年平均成長率(CAGR)は約9%。市場における位置付け:アジア太平洋地域は、中国を筆頭に、インド、日本、韓国が車両生産、現地化、効率重視のパワートレイン投資を通じて規模を拡大し、最大かつ最も急速に成長している地域です。
セグメント別見通し
- 車両タイプ: 2025年時点で約58%のシェア|2034年までの年平均成長率(CAGR)は約7%。市場における位置付け:車両タイプが市場をリードするのは、ターボチャージャーが大量生産される乗用車プラットフォーム全体に工場出荷時から統合されており、排気量を削減しながらトルクを維持する必要のある小型エンジンにもますます多く採用されているためです。
- テクノロジー: 2025年には約29%のシェア|2034年までの年平均成長率(CAGR)は約9%。市場における位置付け:電子制御ウェイストゲート、可変ジオメトリ、ツインターボシステム、電動アシストなどにより、過渡応答と排出ガス性能が向上するため、テクノロジーは最も力強い成長が見込まれます。
競合報道
BorgWarner Inc.、BMTS Technology GmbH & Co. KG、Continental AG、Eaton Corporation plc、Garrett Motion Inc.、Mitsubishi Heavy Industries Engine & Turbocharger, Ltd.、Precision Turbo & Engine、Rotomaster International、Turbo Energy Private Limited、ZOLLERN GmbH & Co. KG
方法論
インサイト・パートナーズは、データ収集と二次調査、一次調査、データ分析、データ三角測量と最終レビューという手順を踏んで、市場予測と洞察を検証します。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
性能特性からパワートレイン効率向上の実現要素へと発展しました。ガソリンエンジンのダウンサイジングに伴い、乗用車ではターボチャージャーの使用が増加しましたが、高トルク用途ではディーゼル技術が依然として主流でした。一方、製造はモジュール式ベアリングアセンブリ、電子制御アクチュエータ、OEMのキャリブレーションに合わせた現地組立の方向に進んでいます。現在のサプライヤーは、コンプレッサー、タービン、ハウジング、制御装置からなるエアパスパッケージを提供しています。一部のガソリン用途では軽量化のためにアルミニウム製ハウジングが使用されますが、排気温度が非常に高い場合は鋳鉄製ハウジングが不可欠です。
2034年までの今後10年間は、主にアジア太平洋地域の製造拠点と北米のガソリン車およびハイブリッド車プログラム分野において成長が継続すると見込まれる。投資対象は、内燃機関、ハイブリッドエンジン、水素エンジン、アフターマーケットの各分野のニーズに対応できる柔軟な製造施設であり、プラットフォーム固有の機器を必要とするプラットフォームの数に制約されないことが求められる。規制による車両効率向上へのニーズは、先進的なブースト技術の開発を促進するだろうが、バッテリー式電気自動車の急速な普及により、一部の先進国市場では小型車の供給量が制限される可能性がある。
ターボチャージャー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 160億3000万米ドル |
| 2034年までの市場規模 | 308億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.54% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ターボチャージャー市場分析
ターボチャージャー市場の成長は、小型エンジンからより高いトルクと馬力を生み出し、燃費と排出ガスを管理するという、差し迫った技術的ニーズによって促進されています。乗用車業界のOEMは大量生産を行い、商用トラックは耐久性に関する要求を生み出し、パフォーマンス/アフターマーケットは高利益率モデルを生み出しています。バリューチェーンには、合金材料および鋳造品のサプライヤー、精密機械加工会社、アクチュエータおよびセンサーのサプライヤー、ターボ組立業者、エンジンメーカー、自動車メーカー、販売業者、再生業者が含まれます。
サプライチェーンの特性は、高精度部品、耐熱部品、品質保証付きベアリング、およびOEMとの長期にわたる認証期間の必要性に基づいて決定されます。生産拠点に近い場所での生産は物流リスクがなく、迅速な調整が可能です。鋳造と電子機器も依然として重要ですが、生産ラインの末端におけるバランス、機械加工、およびテストが成功を左右します。
ターボチャージャー市場レポートによると、競争はティア1サプライヤーとアプリケーションスペシャリストに二分されている。BorgWarner Inc.、Garrett Motion Inc.、BMTS Technology GmbH & Co. KG、およびMitsubishi Heavy Industries Engine & Turbocharger, Ltd.はグローバルOEMプロジェクトを巡って競合する一方、Precision Turbo & EngineとRotomaster Internationalは専門的なニーズや交換部品のニーズに対応している。Continental AG、Eaton Corporation plc、Turbo Energy Private Limited、およびZOLLERN GmbH & Co. KGは、補完的なブースト技術、材料科学、または精密製造能力を提供している。
重要な投資は、電子制御、可変ジオメトリ、電動アシスト、現地生産、アフターマーケットに行うべきである。サプライヤーにとっての新たな戦略的ポジションは、特定のエンジン設計ではなく、複数の推進方式に対応できる能力となる。再利用可能なエンジニアリングプラットフォーム、地域アプリケーショングループ、そして規律ある製造拠点を備えたサプライヤーは、ガソリン、ディーゼル、ハイブリッド、そして新たな低炭素燃焼プログラムにわたって検証コストを分散させることができるだろう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ターボチャージャー市場:戦略的洞察

地域別分析
北米ターボチャージャー市場
北米地域は2034年まで年平均成長率(CAGR)約7%で成長すると予測されています。北米における需要の牽引要因は、ターボチャージャー搭載のガソリンエンジン搭載トラック、SUV、高性能車、小型商用車フリートで使用されるターボチャージャーであり、これらの車両には牽引トルクを備えた高効率エンジンが求められます。同地域の市場シェアは、部品コストの高さ、実績のあるOEMテスト能力、そして確立されたアフターマーケットセグメントに起因しています。
現地調達は、リードタイムと関税の削減、そしてUSMCA(米国・メキシコ・カナダ協定)に基づく調達との互換性の確保において、ますます重要性を増している。ハイブリッドガソリンエンジンでは電動ウェイストゲートと高速応答ターボチャージャーが重要視される一方、ディーゼルトラックや中型・大型ディーゼルトラックのフリートでは、堅牢なVGT(可変ジオメトリターボチャージャー)システムの需要が依然として高い。カナダとメキシコの市場は、パワートレインのエンジニアリングと組み立てにおいて、米国市場を補完する役割を果たしている。
米国ターボチャージャー市場
2025年には、米国が北米の収益の約82%を占め、2034年まで年平均成長率(CAGR)約7%を記録すると予想されています。北米における米国の優位性は、ピックアップトラック、SUV、商用車の国内生産規模の大きさと、巨大なアフターマーケットに起因しています。ターボチャージャーは、低速トルク、高い耐熱性、およびさまざまな負荷条件下でのキャリブレーションに対応するように設計されています。
ボルグワーナー社、ギャレット・モーション社、三菱重工業エンジン&ターボチャージャー社をはじめとする企業は、この地域にエンジニアリング、製造、または流通拠点を有しています。ハイブリッドガソリンエンジンの普及により過給システムの重要性が高まっている一方、高性能エンジンも少量ながら依然として重要な役割を担っています。フリートオーナーは、再生品や交換用ターボチャージャーを利用することで時間を節約できるため、大きなメリットを得ています。
欧州ターボチャージャー市場
欧州は2025年にはターボチャージャー市場の約25%を占めると予測されており、2034年まで年平均成長率(CAGR)約6%で成長すると見込まれています。同地域は、ターボチャージャー搭載車の成熟した市場規模と、ディーゼル、ガソリン、ハイブリッド、精密作動に関する専門知識を有しています。同地域の排出ガス規制は効率的な過給ソリューションを推進していますが、乗用車セグメントの電動化は新規ターボチャージャーの成長を抑制しています。
ドイツは、高級車および商用車のエンジニアリング、サプライヤーの存在、輸出重視のパワートレイン製造においてヨーロッパを席巻している。英国は、高性能セグメント向けのエンジニアリングとアフターマーケットサービスを提供している。フランスとイタリアは、乗用車と小型商用車の生産を通じて需要を生み出している。スペインは、自動車生産と輸出活動から恩恵を受けている。
使用サイクルによって技術の好みは異なり、小型ガソリンエンジンにはウェイストゲートが手頃な選択肢であり、ディーゼルエンジンや先進的なガソリンエンジンには可変ジオメトリーが重要な役割を果たし、高性能用途にはツインターボが用いられます。ヨーロッパの膨大な車両保有台数は、交換、再生、サービス分野にも機会を提供しています。
アジア太平洋地域のターボチャージャー市場
アジア太平洋地域は2025年には世界の売上高の約41%を占め、2025年から2034年にかけて年平均成長率(CAGR)約9%で最も急速に成長する地域になると予想されています。中国は、車両生産量の多さ、サプライヤーの現地化、乗用車と商用車の両方への応用といった要因により、アジア太平洋地域で依然として圧倒的な存在感を示しています。インドは、生産量の急速な伸びと高い効率基準を誇っています。
日本と韓国は高度な技術力と製品ラインの輸出で優位性を築いている。オーストラリアは補修部品市場と大型車両市場を提供している。政策、現地生産部品、商用輸送用途の拡大が地域的な優位性を生み出している。ハイブリッド車と小排気量エンジンは、より高いレベルのブースト性能を牽引している。
中東・アフリカのターボチャージャー市場
中東・アフリカ市場は、2034年まで年平均成長率(CAGR)約6%で成長すると予測されています。サウジアラビアは、エネルギー、建設、物流、産業プロジェクトにおいて、高トルクと高い耐久性が求められる車両群を牽引する中東・アフリカの主要国です。アラブ首長国連邦(UAE)は、流通、再輸出、高級車整備を支えています。
南アフリカは組み立てとアフターマーケットに関する専門知識を提供している一方、中東・アフリカのその他の地域は、車両、交換部品、再生部品のいずれも輸入に大きく依存している。この地域のターボチャージャー市場では、気候や埃っぽい環境のため、耐久性の高いベアリング、効果的な冷却システム、そして充実したサービスが求められる。
セグメンテーション分析
車両タイプ
車両タイプ別では、2026年から2034年にかけて年平均成長率(CAGR)約7%で拡大すると予想されており、2025年の収益の約58%を占め、最大の主要セグメントとなっています。車両クラス別のターボチャージャー市場の範囲は、トルク、熱、パッケージング、ライフサイクルに関する要件の違いを反映しています。乗用車プラットフォームは規模の経済性を実現する一方、商用車はより高い耐久性が求められ、頻繁な交換需要を生み出します。
- 乗用車:小型ガソリンエンジン、一部地域におけるディーゼルエンジンの採用、高性能モデル、およびエンジン排気量を大幅に増加させることなく迅速なブースト応答を必要とするハイブリッドパワートレインによって、大量採用が支えられています。
- 小型商用車:配送バンやユーティリティビークルは、低速トルク、燃費効率、積載能力を重視します。都市物流や車両更新において、このカテゴリーは耐久性とコスト効率に優れたウェイストゲートシステムや可変ジオメトリシステムにとって戦略的に重要な位置を占めています。
- 大型商用車:長距離トラック、バス、および業務用機器には、高温下での耐久性と負荷がかかった状態での持続的なブースト性能が求められます。交換頻度、排出ガス規制への対応、および稼働時間に関する経済性を考慮すると、堅牢な可変ジオメトリ設計と2段式設計が不可欠です。
燃料の種類
燃料の種類別需要は、2026年から2034年にかけて年平均約8%の成長率で拡大すると予測されています。ガソリンは小型ターボエンジンやハイブリッドシステムの普及により需要が増加する一方、ディーゼルは高出力エンジンのトルクと効率性において依然として中心的な役割を担っています。代替燃料の登場により、燃焼安定性、材料適合性、空気管理制御などに関する技術要件が拡大しています。
- ガソリンエンジン:乗用車や小型トラックのダウンサイジングエンジンでは、小型ターボチャージャー、電子式ウェイストゲート、低慣性タービンが好まれる。ハイブリッドシステムは、変化するエンジン負荷に応じて応答性を最適化する機会を提供する。
- ディーゼルエンジン:商用輸送、オフロード用途、および一部の旅客市場が需要を支えています。可変ジオメトリーは低速トルクとエアマネジメントを向上させ、耐久性と高稼働率を重視する用途においてディーゼルエンジンを戦略的に重要なものにしています。
材料
材料市場は2026年から2034年にかけて年平均成長率(CAGR)約7%で成長すると予測されています。材料選定においては、耐熱性、質量、腐食性、加工性、コストのバランスが重要となります。タービン側の部品には耐熱性が求められる一方、コンプレッサー側や冷却ハウジングの設計においては、より軽量なアルミニウム製材料が適しています。
- 鋳鉄:熱強度、寸法安定性、およびコスト効率の高さから、鋳鉄はタービンハウジングや重負荷用途において中心的な役割を果たしており、特に排気温度の持続や長い使用間隔が質量削減よりも重要な場合においてその重要性が際立っています。
- アルミニウム:軽量性と優れた製造性により、コンプレッサーハウジングや一部の水冷式タービンコンセプトに適しています。パワートレイン設計の初期段階でパッケージング、熱制御、車両重量の削減を統合することで、戦略的価値が高まります。
テクノロジー
技術分野は2026年から2034年にかけて年平均成長率(CAGR)約9%を達成すると予想されており、2025年の収益の約29%を占め、高成長の主要セグメントとなる見込みです。電子制御、可変ベーン、段階的ブースト、電気アシストなどの技術は、応答性、校正精度、および動作効率を向上させますが、複雑化に伴い、より高度な制御統合が必要となります。
- ツインターボ技術:シーケンシャルまたはパラレル方式のアーキテクチャにより、高性能エンジンや高出力エンジンにおいて幅広いトルク供給が可能になります。採用は、応答性と出力密度がより高い設計と制御の複雑さを正当化する分野に戦略的に集中しています。
- ウェイストゲート技術:実績のある経済性、耐久性、そして簡単なキャリブレーションにより、ウェイストゲートシステムは小型ガソリンエンジンに広く採用されています。電動式タイプはブースト圧の精度を向上させ、過渡状態における排出ガス管理をサポートします。
- 可変ジオメトリ技術:調整可能なタービン流量により、効率的な運転範囲が拡大し、低速トルクが向上します。ディーゼルエンジン用途において依然として重要な技術であり、耐熱性材料と制御技術の進歩に伴い、ガソリンエンジン用途でも選択的に採用されつつあります。
機会の概要
|
車両タイプ |
収益貢献 |
トレンドタグ |
導入段階 |
|
乗用車 |
高い |
ハイブリッドブースト |
成熟した |
|
小型商用車 |
中くらい |
車両台数の削減 |
スケーリング |
|
大型商用車 |
高い |
可変ジオメトリ |
成熟した |
ターボチャージャー市場の成長要因と影響分析
エンジンの小型化と高出力密度
ターボチャージャーは、自動車メーカーが小排気量エンジンでもトルクと加速性能を発揮し続け、裁量的な需要ではなく、必須の需要を生み出すことを可能にします。これは、運転性や燃費に関する一定の基準を満たす必要があるガソリン車、トラック、SUV、小型商用トラックに最適です。エンジンが小型化することで、熱効率と過渡応答性の向上が必要となり、低慣性タービン、精密なウェイストゲート作動、最新のベアリングが有利になります。これは、各ユニットのエンジニアリング価値の向上とOEMのキャリブレーションにおける協力レベルの向上により、サプライヤーの経済性に影響を与えます。
商用車両群の効率性と交換サイクル
大小を問わず商用トラックは、高い稼働率、燃料価格に対する高い感度、そして信頼性に大きく依存しています。ターボチャージャー技術は、貨物輸送、建設作業、都市輸送、ラストマイル配送において効果的なトルクを発揮するソリューションを提供しますが、過酷な作業環境は交換や再製造の需要を生み出します。可変ノズルはディーゼルエンジンの応答性を高め、空気の流れを改善し、性能向上と排出ガス規制への適合に貢献します。アジア太平洋地域における車両台数の増加と新興市場におけるインフラ整備により、設置台数が増加し、先進国市場ではサービス提供を通じて継続的な収益が生み出されています。
地域密着型生産とサプライチェーンのレジリエンス
自動車メーカーは、エンジンや自動車の製造工場に近い場所にターボチャージャーを生産する傾向を強めています。これは、輸送リスクの低減、迅速なエンジニアリング対応、地域別調達要件の遵守にとって重要です。さらに、複雑で検証や交換に多大な労力を要する部品の一貫性を高めることにもつながります。北米、中国、インド、そして既に存在するヨーロッパの拠点における生産能力の拡大は、サプライヤーがグローバルなプラットフォーム経済と顧客との近接性をいかに調和させようとしているかを示しています。柔軟な組立ライン、トレーサビリティシステム、共通部品ファミリーにより、工場はガソリン、ディーゼル、ハイブリッド、アフターマーケットの各プログラムに対応できます。
ターボチャージャー市場の将来動向
電気アシスト昇圧および統合制御
ターボチャージャー市場のトレンドは、電動アシストコンプレッサー、高速電子アクチュエータ、ソフトウェア制御によるエアマネジメントへと向かっています。これらのシステムは、ラグを低減し、過渡トルクを向上させ、ハイブリッド運転サイクルにおけるブースト圧を管理できます。採用は、電圧アーキテクチャ、熱耐久性、パッケージスペース、そしてシステムコストの上昇を正当化できるかどうかに左右されます。サプライヤーは、センサー、パワーエレクトロニクス、制御アルゴリズムを回転ハードウェアとより密接に統合していくでしょう。これは、メカトロニクスとキャリブレーション機能を備えた企業に有利に働き、ターボチャージャー専門企業、半導体プロバイダー、エンジン制御開発者間のパートナーシップの機会を生み出します。より大規模なプラットフォームを支えるコスト削減が進む前に、プレミアム、高性能、ハイブリッド、そして要求の厳しい商用アプリケーションから商業化を始めるべきです。
多燃料燃焼と熱材料の革新
2034年までに、ターボチャージャーの設計は、水素、再生可能燃料、その他の低炭素燃焼経路を使用するエンジンへの対応をますます強化していくでしょう。排気ガスの化学組成、質量流量、着火挙動、温度プロファイルが異なるため、コンプレッサーマップ、シール、材料、制御システムの見直しが必要となります。同時に、軽量冷却ハウジングと改良された高温合金により、耐久性を損なうことなく質量を削減できます。この移行は一律ではなく、用途に応じて異なるでしょう。定置型エンジン、大型輸送車両、特殊車両は、一般乗用車よりも早く多燃料ソリューションを採用する可能性があります。燃料を問わず再利用可能なコンポーネントファミリーを検証するサプライヤーは、エンジニアリング上の利益を確保し、既存のエンジン資産を放棄することなく脱炭素化オプションを求める顧客のニーズに応えることができます。
ターボチャージャー市場の機会
アジア太平洋地域および北米における地域特化型プログラム
ターボチャージャー市場の予測によると、地域生産と現地でのアプリケーションエンジニアリングを組み合わせた工場への投資は魅力的です。アジア太平洋地域は車両生産規模とサプライヤーの現地化を提供し、北米はピックアップトラック、SUV、小型商用車、ハイブリッドガソリン車プログラムへの近接性で優位性があります。投資家は、単一プラットフォームの施設よりも、柔軟な機械加工と組み立て、デジタルトレーサビリティ、モジュール式製品ファミリーを優先すべきです。鋳造サプライヤーやアクチュエータメーカーとのパートナーシップは、立ち上げリスクを軽減できます。商業的な収益は、複数年にわたるOEMプログラムの獲得、コスト競争力の維持、交換需要に対応できる生産能力の確保にかかっています。バランスの取れた拠点配置は、輸送リスクを軽減し、顧客が校正、調達、または内容要件を変更した場合の対応力を向上させます。
アフターマーケット、再生製造、ライフサイクルサービス
設置台数の拡大に伴い、純正部品以外にも新たなビジネスチャンスが生まれています。販売代理店、再生業者、専門整備工場は、トレーサビリティのある部品、正確な適合データ、診断機能、そして信頼性の高いコア返却システムを必要としています。サプライヤーは、検証済みの交換部品、アクチュエーターサービス、トレーニング、デジタルカタログの統合などを提供することで、価値を高めることができます。商用車フリートは、ダウンタイムによる経済的な損失を最小限に抑え、安定した稼働と予測可能な品質が求められるため、特に魅力的な市場です。投資は、地域ごとの在庫管理、偽造防止、タービンバランスと排出ガス性能を保護する標準化された再生プロセスに重点を置くべきです。このチャネルは、成熟した乗用車市場で新型燃焼プラットフォームの投入が鈍化する中で、長寿命の商用車や高性能車へのサービス提供を継続しながら、収益の多様化を図ることができます。
最近の動向
- 2026年8月:クーパー・マシナリー・サービスは、アラモ・インダストリーズ社とアラモ・ターボチャージャー・サービスを買収し、ターボチャージャー・ソリューションズ・インターナショナル(TSI)部門をカナダ西部と米国全域に拡大しました。この買収により、クーパーは船舶用および小型フレームの天然ガス・ターボチャージャー用途における能力も拡大しました。
- 2025年5月:ギャレット・モーションは、車両の効率、性能、排出ガスを改善することを目的とした先進的なターボチャージャーソリューションや電動パワートレイン技術を含む、新しいターボチャージャーおよび電動パワートレイン技術のシリーズを発表しました。この製品群は、ハイブリッド車および電気自動車への移行を支援します。
- 2026年5月:ボルグワーナーは、欧州の大手商用車OEMと、ユーロ7排出ガス規制に適合した6気筒大型ディーゼルエンジンプラットフォーム向け可変タービンジオメトリ(VTG)ターボチャージャーおよびEGRクーラーの供給契約を締結した。これらの部品は長距離トラック向けで、生産開始は2028年後半を予定している。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -